Crediti previdenziali e legittimazione dell’Agente della riscossione: ADER non può impugnare la decisione sul merito della pretesa contributiva
Massima
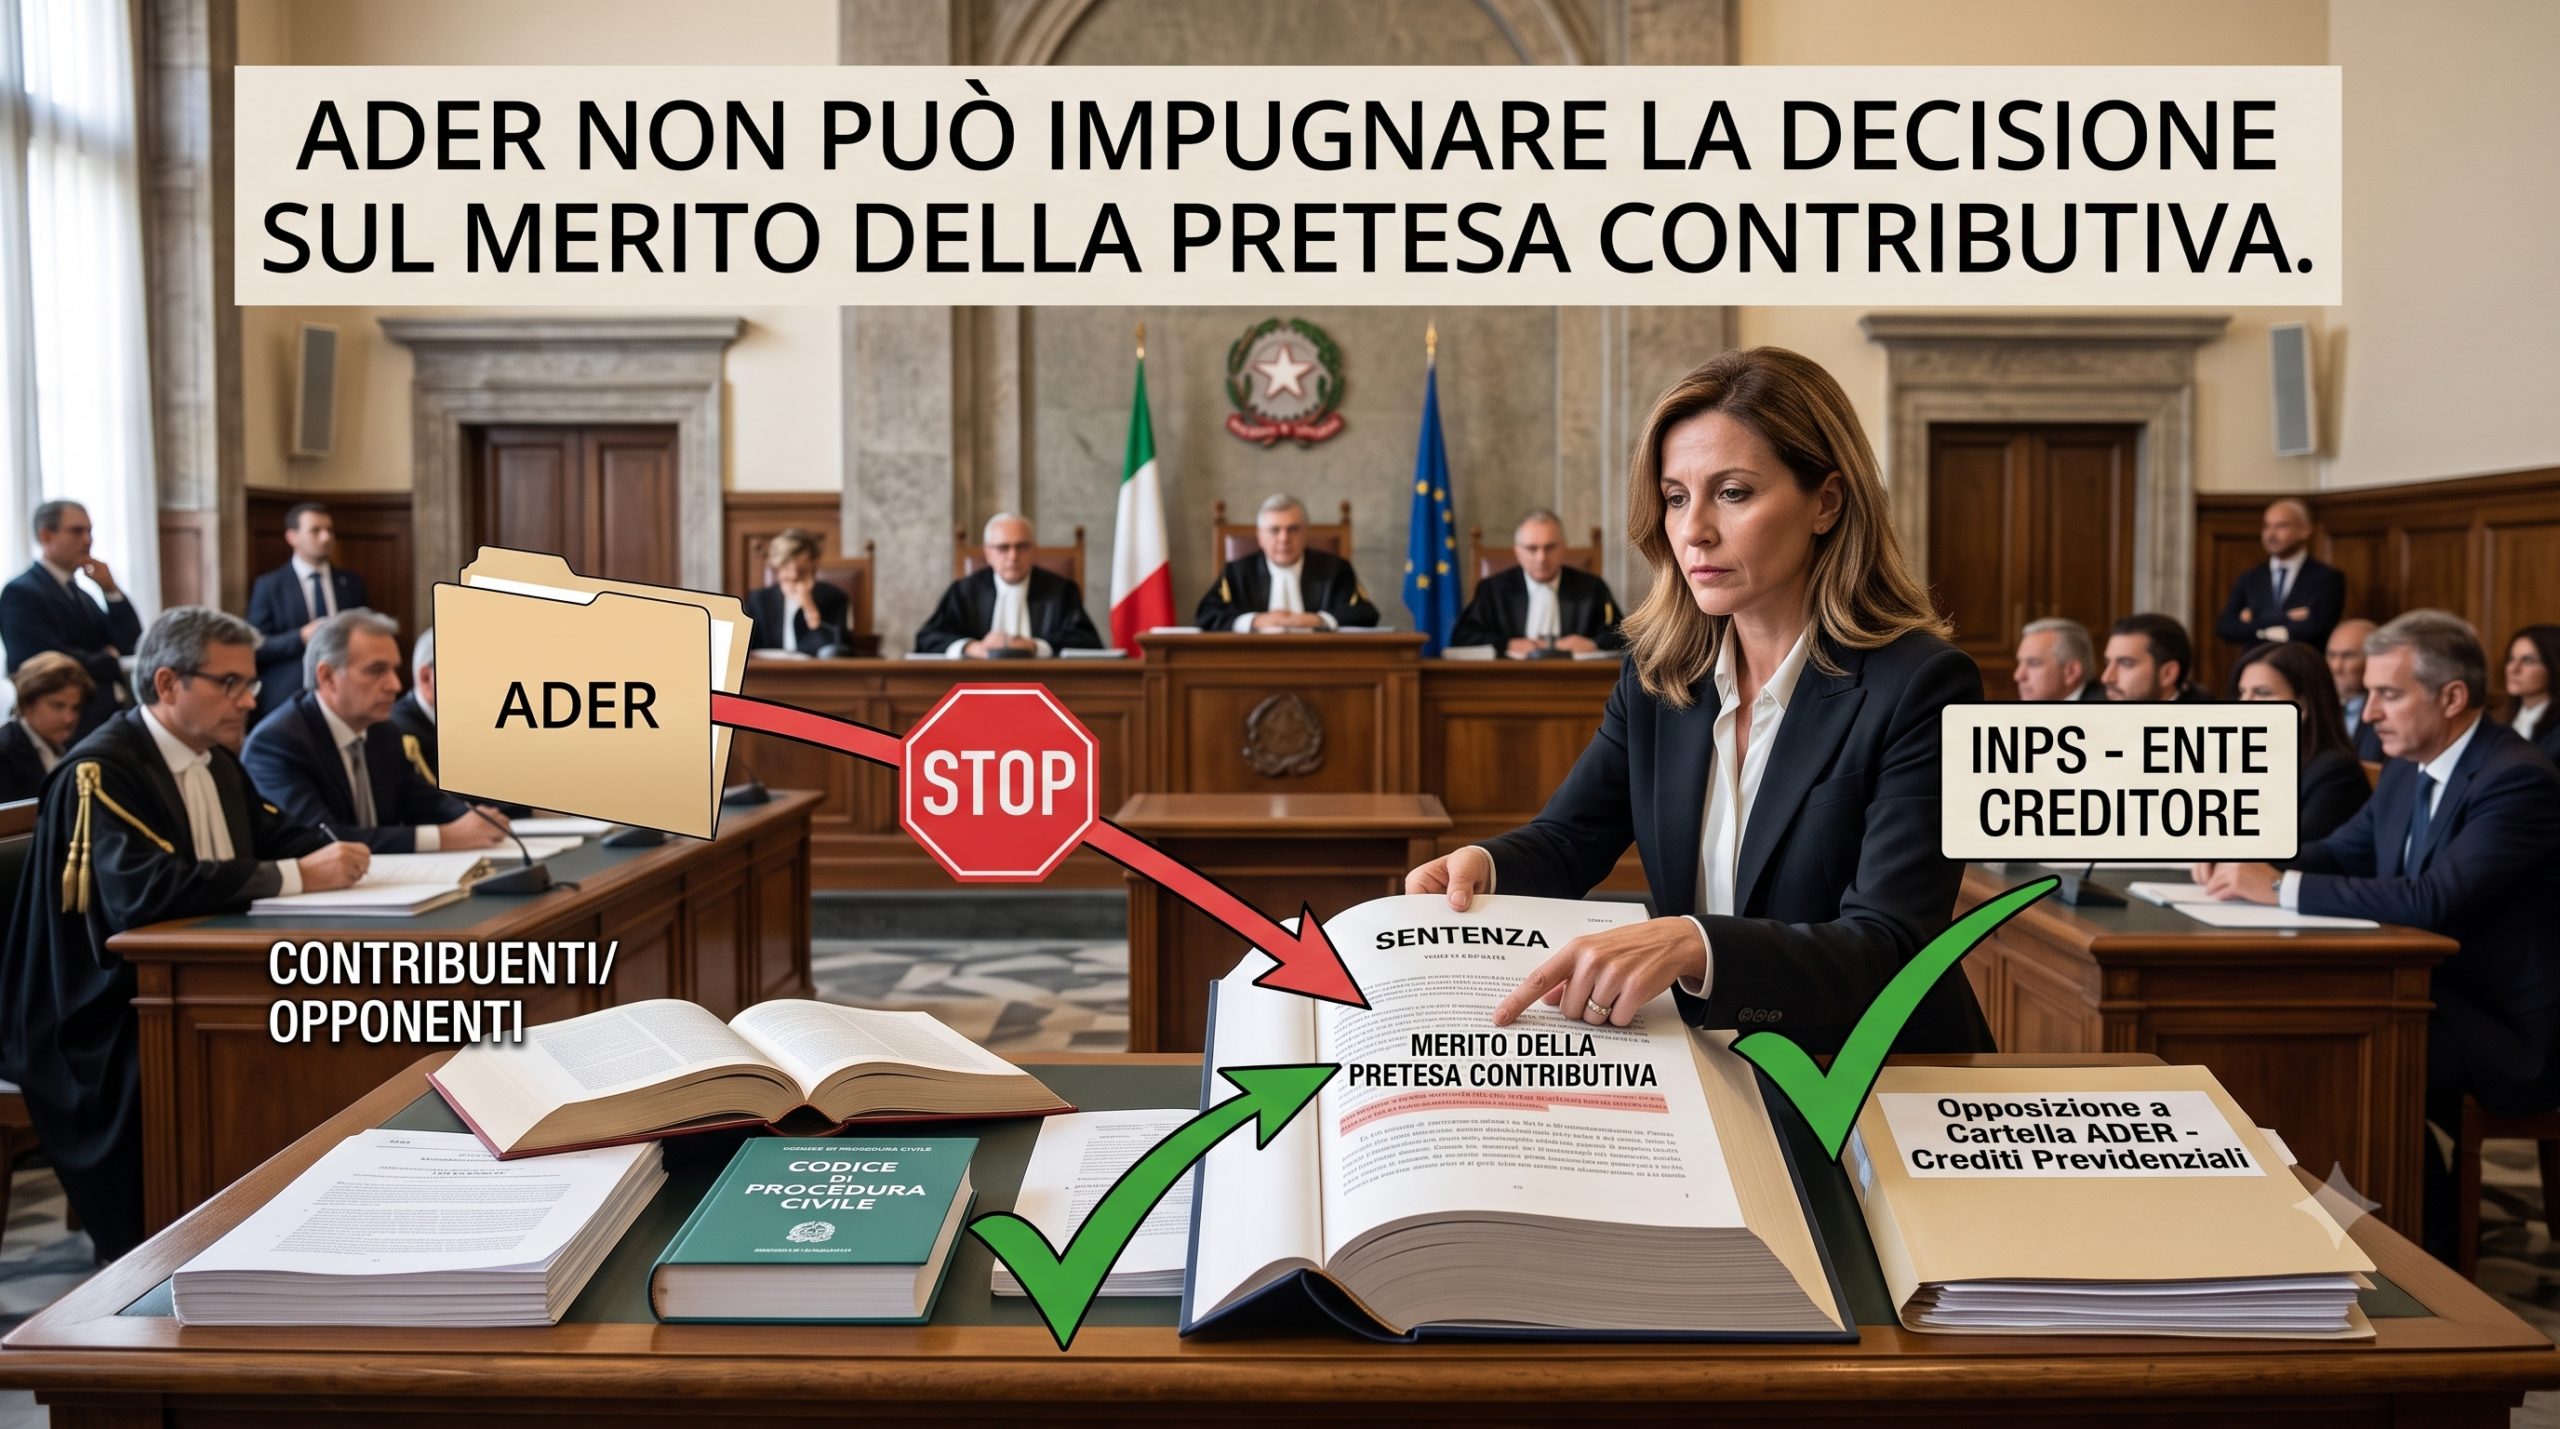
Nel giudizio avente a oggetto la sussistenza, l’entità o la prescrizione di crediti previdenziali iscritti a ruolo, la legittimazione a contraddire e a proporre impugnazione spetta esclusivamente all’ente previdenziale titolare della pretesa contributiva, mentre l’Agenzia delle entrate-Riscossione, in quanto soggetto incaricato della riscossione ed estraneo al rapporto obbligatorio sostanziale, non è legittimata né ha interesse a impugnare la decisione resa sul merito del credito. Il difetto di legitimatio ad causam, attenendo a un requisito fondante la regolare costituzione del processo e traducendosi in un error in procedendo, è rilevabile d’ufficio in ogni stato e grado, anche nel giudizio di cassazione, salvo che sulla questione si sia formato un giudicato interno espresso. Ne consegue che, qualora la sentenza di primo grado abbia dichiarato prescritti i crediti previdenziali e il solo Agente della riscossione abbia proposto appello, mentre l’ente previdenziale sia rimasto inerte, l’impugnazione deve essere dichiarata improponibile e sulla prescrizione si forma il giudicato interno; l’eventuale appello incidentale tardivo resta conseguentemente travolto dall’inefficacia derivante dall’inammissibilità dell’impugnazione principale.
1. La questione decisa e la centralità della legittimazione nelle controversie previdenziali
L’ordinanza della Corte di cassazione, Sezione lavoro, n. 23852 del 22 luglio 2026 affronta una questione processuale di particolare rilievo nelle controversie relative alla riscossione dei contributi previdenziali: la possibilità per l’Agenzia delle entrate-Riscossione di impugnare autonomamente una sentenza che abbia dichiarato prescritti i crediti iscritti a ruolo.
La problematica si inserisce nel più ampio tema della distribuzione delle posizioni processuali tra ente previdenziale e Agente della riscossione.
Il primo è titolare del rapporto contributivo e della corrispondente pretesa sostanziale; il secondo è il soggetto cui l’ordinamento affida le attività finalizzate alla riscossione delle somme risultanti dal ruolo o dall’avviso di addebito.
La distinzione, apparentemente lineare, assume conseguenze decisive quando la controversia non investa le modalità con le quali è stata esercitata la riscossione, ma riguardi direttamente l’esistenza, la misura o l’estinzione per prescrizione del credito contributivo.
In tali ipotesi, secondo il principio ribadito dalla Suprema Corte, l’Agente della riscossione rimane estraneo al rapporto sostanziale e non può esercitare un’impugnazione finalizzata a ottenere il riconoscimento di un diritto appartenente all’ente previdenziale.
Il tema non riguarda soltanto l’interesse pratico alla conservazione del titolo esecutivo, ma il più radicale potere processuale di dedurre in giudizio la pretesa altrui.
La decisione riafferma così il principio generale espresso dall’art. 81 c.p.c., secondo il quale, fuori dai casi espressamente previsti dalla legge, nessuno può far valere nel processo in nome proprio un diritto altrui.
2. La vicenda processuale
La controversia traeva origine dall’opposizione proposta avverso una pluralità di crediti oggetto di riscossione, tra i quali figuravano pretese contributive riconducibili all’INPS e all’INAIL.
Il giudice di primo grado aveva dichiarato prescritta una parte dei crediti.
Contro tale decisione aveva proposto appello principale l’Agenzia delle entrate-Riscossione, censurando proprio la statuizione relativa alla prescrizione delle somme iscritte a ruolo.
La Corte d’appello aveva accolto l’impugnazione proposta dall’Agente, riformando parzialmente la decisione di primo grado e rideterminando l’esito della controversia anche con rilevanti conseguenze sulla regolamentazione delle spese.
Il contribuente aveva quindi proposto ricorso per cassazione, denunciando la nullità della sentenza d’appello per violazione dell’art. 81 c.p.c.
La censura si fondava sull’assunto che ADER non fosse legittimata a impugnare la pronuncia relativa alla prescrizione dei crediti contributivi, trattandosi di questione attinente al merito del rapporto previdenziale e non alla regolarità degli atti della riscossione.
La Corte di cassazione ha accolto il motivo, cassando senza rinvio la sentenza impugnata, sul presupposto che l’appello principale non avrebbe potuto essere proposto.
3. La distinzione tra legitimatio ad causam e titolarità del rapporto sostanziale
Uno dei passaggi più rilevanti della decisione riguarda la distinzione tra legittimazione ad agire o a contraddire e titolarità effettiva del rapporto controverso.
La legitimatio ad causam consiste nella titolarità del potere di promuovere o subire il giudizio in relazione al rapporto sostanziale dedotto, secondo la prospettazione contenuta nella domanda.
Essa deve essere valutata sulla base dell’affermazione formulata dalla parte, indipendentemente dalla successiva verifica circa l’effettiva esistenza del diritto.
La titolarità sostanziale, invece, concerne il merito della controversia.
Una parte può essere astrattamente legittimata ad agire e risultare poi non titolare del diritto all’esito dell’istruttoria; allo stesso modo, può essere titolare di un interesse economico connesso all’esito del processo, ma non disporre del potere processuale necessario per far valere il diritto dedotto.
La distinzione assume particolare rilievo nella vicenda esaminata.
ADER poteva avere un interesse operativo alla conservazione delle somme iscritte a ruolo, poiché l’annullamento o la dichiarazione di prescrizione del credito incidevano sull’attività di riscossione affidatale.
Tale interesse di fatto non coincideva tuttavia con la legittimazione a far valere il credito contributivo.
Il diritto sostanziale al pagamento dei contributi apparteneva all’ente previdenziale.
Soltanto quest’ultimo poteva pertanto contestare la declaratoria di prescrizione e proporre impugnazione avverso il capo della sentenza che aveva negato la persistenza della relativa pretesa.
4. La posizione dell’Agente della riscossione rispetto al rapporto contributivo
Nella riscossione dei crediti previdenziali, l’Agente svolge una funzione strumentale rispetto al titolare della pretesa.
ADER non determina il presupposto contributivo, non accerta la sussistenza dell’obbligazione previdenziale e non è titolare del diritto alle somme richieste.
La sua posizione deriva dall’affidamento della riscossione e si concentra sulle attività necessarie per ottenere il pagamento del credito risultante dal titolo formato dall’ente competente.
La distinzione tra titolarità del credito e funzione riscossiva comporta che le contestazioni relative al merito della pretesa debbano essere rivolte all’ente previdenziale.
Quando il debitore deduca, ad esempio, l’inesistenza del rapporto assicurativo, l’errata determinazione dell’imponibile contributivo, l’avvenuto pagamento, la non debenza delle somme o la prescrizione del credito, la controversia riguarda il rapporto sostanziale.
L’Agente della riscossione non può difendere autonomamente quel rapporto né, soprattutto, impugnare una sentenza sfavorevole al creditore rimasto inerte.
La sua legittimazione sussiste invece quando vengano contestati vizi propri degli atti o delle attività a esso imputabili, quali le modalità di notificazione, la regolarità di un’intimazione, l’esistenza dei presupposti di una misura cautelare o esecutiva e, più in generale, la legittimità dell’attività di riscossione.
La pronuncia opera quindi una netta separazione tra merito contributivo e procedimento riscossivo.
5. La prescrizione come questione attinente al merito della pretesa contributiva
La Corte qualifica la prescrizione del credito come questione appartenente al merito del rapporto contributivo.
La prescrizione non costituisce un semplice vizio formale della cartella o dell’attività dell’Agente.
Essa determina l’estinzione del diritto di credito per effetto dell’inerzia protrattasi per il periodo stabilito dalla legge.
La pronuncia che accerti la prescrizione incide, pertanto, sulla stessa persistente esistenza della pretesa sostanziale.
Proprio per questa ragione, il soggetto legittimato a contestarla è il titolare del credito.
L’Agente della riscossione può essere chiamato a documentare gli atti da esso compiuti e potenzialmente idonei a interrompere la prescrizione, ma tale funzione probatoria o difensiva non lo trasforma nel titolare del rapporto contributivo.
Non può quindi proporre autonomamente impugnazione avverso la decisione che abbia dichiarato estinto il credito, quando l’ente previdenziale abbia scelto di non contestarla.
Diversamente opinando, si consentirebbe al soggetto incaricato della riscossione di sostituirsi processualmente al creditore, esercitando un diritto di impugnazione non previsto dalla legge.
6. La disciplina speciale dell’art. 24 del d.lgs. n. 46 del 1999
Il principio affermato dalla Corte trova specifico fondamento nella disciplina della riscossione dei crediti previdenziali.
L’art. 24 del d.lgs. n. 46 del 1999, nel regolare l’iscrizione a ruolo e l’opposizione contro le pretese contributive, attribuisce rilievo centrale all’ente previdenziale quale titolare del rapporto obbligatorio.
La disciplina è stata interpretata nel senso che, nelle controversie aventi a oggetto la sussistenza del debito contributivo, la legittimazione a contraddire spetti esclusivamente all’ente impositore.
La regola è coerente con la struttura del rapporto.
Il credito nasce direttamente in capo all’ente previdenziale; l’Agente interviene soltanto nella successiva fase della riscossione.
Ne consegue che la controversia sul merito non può essere utilmente instaurata o proseguita dal soggetto che svolge la sola funzione di riscossione.
L’ordinanza n. 23852 del 2026 si colloca nel solco tracciato dalle Sezioni Unite n. 7514 del 2022 e dalle successive pronunce di legittimità, confermando che ADER non dispone né della legittimazione né dell’interesse a impugnare la decisione sulla prescrizione dei crediti previdenziali.
7. L’inapplicabilità alla materia previdenziale della legittimazione concorrente elaborata nel contenzioso tributario
Un profilo particolarmente importante della decisione riguarda il rapporto tra il regime processuale dei crediti previdenziali e le regole sviluppatesi in materia tributaria.
Nel contenzioso tributario è stata riconosciuta, in determinate fattispecie, una legittimazione passiva concorrente e disgiunta dell’ente impositore e dell’Agente della riscossione.
Tale soluzione è stata ricondotta anche all’art. 39 del d.lgs. n. 112 del 1999, che disciplina la chiamata in causa dell’ente creditore da parte del concessionario quando la controversia non riguardi esclusivamente la regolarità o la validità degli atti esecutivi.
La Corte esclude tuttavia che questo modello possa essere automaticamente trasferito alle controversie previdenziali.
La specialità dell’art. 24 del d.lgs. n. 46 del 1999 e la natura del rapporto contributivo impongono una diversa soluzione.
Quando il giudizio verte sull’esistenza del debito previdenziale, la legittimazione appartiene esclusivamente all’ente titolare.
Non opera una legittimazione concorrente dell’Agente della riscossione, né può ricavarsi dall’art. 39 del d.lgs. n. 112 del 1999 una deroga al principio generale secondo cui soltanto il creditore può far valere la propria pretesa sostanziale.
La decisione chiarisce pertanto che la disciplina processuale non può essere uniformata sulla base della sola identità del soggetto incaricato della riscossione.
La natura del credito e la normativa speciale che lo regola rimangono decisive.
8. ADER quale adiectus solutionis causa
La posizione dell’Agente della riscossione viene efficacemente ricondotta alla figura dell’adiectus solutionis causa.
Con tale espressione si indica il soggetto autorizzato a ricevere il pagamento per conto del creditore, senza divenire per questo titolare del diritto.
ADER è dunque destinataria del pagamento in forza della legge e dell’incarico ricevuto, ma non acquista la titolarità del credito contributivo.
L’inquadramento consente di comprendere perché la sentenza resa sul merito del rapporto produca effetti anche nei confronti dell’Agente pur in assenza della sua necessaria partecipazione al giudizio.
Se il giudice accerta l’inesistenza o la prescrizione del credito e annulla il ruolo o l’atto della riscossione per ragioni sostanziali, ADER rimane vincolata dalla decisione.
Ciò non dipende dalla sua qualità di parte necessaria del rapporto controverso, ma dalla natura derivata e strumentale del proprio potere di riscossione.
Venuto meno il diritto del creditore, viene meno anche il potere dell’Agente di riceverne il pagamento.
9. L’assenza di litisconsorzio necessario con l’Agente della riscossione
Dalla ricostruzione della posizione di ADER deriva un’ulteriore conseguenza: nei giudizi aventi esclusivamente a oggetto il merito della pretesa contributiva non ricorre un’ipotesi di litisconsorzio necessario con l’Agente della riscossione.
La decisione può essere validamente pronunciata anche senza la partecipazione di quest’ultimo.
Quando non siano contestati atti esecutivi o comportamenti direttamente imputabili all’Agente, la sua presenza non è indispensabile ai fini dell’integrità del contraddittorio.
La sentenza resa tra debitore ed ente previdenziale è infatti idonea a regolare compiutamente il rapporto sostanziale.
L’eventuale annullamento del ruolo o della cartella per ragioni attinenti alla non debenza del credito vincola conseguentemente l’Agente, che non può continuare a riscuotere una somma dichiarata inesistente o prescritta.
La conclusione consente di distinguere la legittimazione processuale dall’efficacia riflessa della decisione.
ADER non è titolare del rapporto contributivo e non è parte necessaria del giudizio sul merito, ma è tenuta a conformarsi alla decisione che definisce quel rapporto.
10. Il difetto di legittimazione come error in procedendo
La Corte qualifica il difetto di legitimatio ad causam come vizio attinente alla regolare costituzione del processo.
Non si tratta di una mera questione di fondatezza della domanda o dell’impugnazione.
Quando un soggetto esercita in nome proprio un diritto appartenente ad altri, viene violato il principio stabilito dall’art. 81 c.p.c.
Il processo è promosso o proseguito da una parte priva del potere necessario per ottenere la pronuncia richiesta.
Il vizio assume pertanto natura processuale e integra un error in procedendo denunciabile ai sensi dell’art. 360, primo comma, n. 4, c.p.c.
Tale qualificazione produce conseguenze rilevanti anche sui poteri del giudice di legittimità.
La Corte di cassazione può esaminare direttamente gli atti processuali per verificare la sussistenza della legittimazione, non essendo vincolata alla sola ricostruzione contenuta nella sentenza impugnata.
La questione riguarda, infatti, la stessa possibilità che il processo produca una decisione utilmente riferibile al rapporto dedotto.
11. La rilevabilità d’ufficio in ogni stato e grado
Il difetto di legittimazione è rilevabile d’ufficio in ogni stato e grado del processo.
La regola si giustifica in ragione della natura del vizio.
Il giudice non può pronunciare sul diritto di un soggetto diverso da quello che lo ha fatto valere, salvo che ricorra una specifica ipotesi di sostituzione processuale prevista dalla legge.
La rilevabilità officiosa è finalizzata a evitare una sentenza inutiliter data, resa cioè nei confronti o su iniziativa di chi non dispone del necessario potere processuale.
Nel caso esaminato, la Corte d’appello avrebbe dovuto rilevare d’ufficio che l’Agente della riscossione non era legittimato a censurare la statuizione sulla prescrizione dei crediti previdenziali.
La mancata eccezione della controparte nei gradi di merito non era sufficiente a sanare il vizio.
La questione poteva quindi essere dedotta e rilevata anche nel giudizio di cassazione.
12. Il limite del giudicato interno espresso
La rilevabilità officiosa incontra un limite: la formazione del giudicato interno sulla specifica questione della legittimazione.
Qualora il giudice abbia espressamente pronunciato sulla legitimatio ad causam e tale statuizione non sia stata impugnata, la questione non può essere nuovamente esaminata nei successivi gradi.
Il giudicato interno non deriva, tuttavia, dal semplice fatto che il giudice abbia deciso il merito senza affrontare la legittimazione.
La decisione in commento, richiamando l’evoluzione più recente della giurisprudenza delle Sezioni Unite, esclude che questioni processuali di tale natura possano ritenersi automaticamente coperte da un giudicato implicito.
Perché operi la preclusione è necessaria una specifica statuizione.
In assenza di un’espressa decisione sulla legittimazione, il vizio rimane rilevabile d’ufficio anche nei gradi successivi.
13. La sottrazione del difetto di legittimazione all’area del giudicato implicito
La pronuncia recepisce il principio secondo cui i vizi relativi ai requisiti fondanti del processo devono essere sottratti, di regola, all’area del giudicato implicito.
La soluzione muove dalla particolare rilevanza costituzionale delle condizioni necessarie per una valida decisione.
Il diritto di difesa, il principio del contraddittorio e il giusto processo impongono che il giudice verifichi l’esistenza dei presupposti essenziali della propria pronuncia.
Non può dunque presumersi che il semplice esame del merito contenga implicitamente anche una decisione positiva su ogni questione processuale astrattamente rilevabile.
Una simile estensione del giudicato implicito rischierebbe di consolidare vizi insanabili soltanto perché non espressamente affrontati nel grado precedente.
La Corte afferma perciò che il difetto di legitimatio ad causam resta rilevabile, salvo che una specifica statuizione sia stata adottata e non impugnata.
14. L’inerzia dell’ente previdenziale e la formazione del giudicato sulla prescrizione
Nel caso concreto, l’INPS non aveva proposto appello contro il capo della sentenza di primo grado che aveva dichiarato prescritti i crediti contributivi.
L’unica impugnazione era stata proposta da ADER.
Una volta esclusa la legittimazione dell’Agente, la conseguenza era inevitabile: sulla prescrizione si era formato il giudicato interno.
La mancata impugnazione da parte dell’ente previdenziale aveva reso definitiva la statuizione favorevole al contribuente.
L’Agente della riscossione non poteva impedire tale effetto sostituendosi al creditore rimasto inerte.
Il principio assume particolare rilevanza anche sul piano della strategia processuale degli enti.
L’ente previdenziale che intenda contestare una pronuncia sul merito del credito deve proporre tempestivamente impugnazione.
Non può fare affidamento sull’iniziativa dell’Agente della riscossione, perché quest’ultimo non dispone del potere di devolvere al giudice superiore la questione relativa alla sussistenza o alla prescrizione della pretesa contributiva.
15. L’improponibilità dell’appello dell’Agente della riscossione
La Corte qualifica l’appello principale come improponibile.
L’Agente non era titolare del potere di impugnare la sentenza sul merito del credito contributivo.
Il vizio investiva pertanto l’origine stessa del giudizio di secondo grado.
Non si trattava di un’impugnazione semplicemente infondata, ma di un gravame che non poteva essere proposto dal soggetto che lo aveva introdotto.
La distinzione non è terminologica.
Un’impugnazione infondata presuppone che la parte sia legittimata a proporla, ma che le relative censure non meritino accoglimento.
Un’impugnazione improponibile deriva invece dall’assenza del potere processuale di esercitarla.
Nel secondo caso il giudice non può esaminare il merito dei motivi, poiché manca una valida devoluzione della controversia.
16. La cassazione senza rinvio ai sensi dell’art. 382 c.p.c.
Accertato che l’appello non poteva essere proposto, la Corte ha cassato senza rinvio la sentenza impugnata.
La soluzione trova fondamento nell’art. 382, ultimo comma, c.p.c., che consente la cassazione senza rinvio quando la causa non poteva essere proposta o il processo non poteva essere proseguito.
Non era necessario rinviare la controversia a un diverso giudice d’appello.
Il vizio non riguardava una questione da riesaminare nel merito, ma la radicale impossibilità che il giudizio di secondo grado fosse introdotto sulla base dell’impugnazione di ADER.
La cassazione senza rinvio elimina quindi la sentenza pronunciata all’esito di un gravame improponibile e rende definitivamente operante il giudicato formatosi sulla decisione di primo grado.
17. L’inefficacia dell’appello incidentale tardivo
La declaratoria di improponibilità dell’appello principale produce effetti anche sull’impugnazione incidentale tardiva.
L’appello incidentale proposto oltre il termine ordinario trova la propria giustificazione nella valida esistenza dell’impugnazione principale.
L’ordinamento consente alla parte che avrebbe ormai perduto il potere di impugnare autonomamente di reagire all’iniziativa avversaria e rimettere in discussione altri capi della sentenza.
Tale possibilità presuppone, tuttavia, che l’impugnazione principale sia ammissibile e procedibile.
Quando il gravame principale sia radicalmente improponibile, l’impugnazione incidentale tardiva perde efficacia.
Non vi è infatti una valida impugnazione alla quale essa possa accedere.
La Corte applica tale principio, dichiarando travolto l’appello incidentale.
18. Impugnazione incidentale tardiva e tutela dell’affidamento della parte
La disciplina dell’impugnazione incidentale tardiva risponde all’esigenza di tutelare la parte che abbia inizialmente accettato l’esito della sentenza confidando nella sua stabilità.
Quando l’altra parte propone impugnazione, tale affidamento viene meno e il soccombente parziale può reagire censurando anche capi diversi.
La funzione reattiva dell’istituto spiega tuttavia perché esso non possa sopravvivere all’inesistenza processuale dell’impugnazione principale.
Se il gravame avversario non poteva essere proposto, non si verifica quella valida riapertura del giudizio che giustifica l’impugnazione tardiva.
La decisione in commento conferma quindi la natura dipendente dell’appello incidentale tardivo rispetto all’impugnazione principale.
19. La posizione dell’INAIL e la necessità di distinguere le singole pretese
La vicenda coinvolgeva più enti e una pluralità di crediti.
Ciò rende necessario ricordare che la legittimazione deve essere valutata con riferimento alla specifica pretesa oggetto del singolo capo di domanda o di impugnazione.
L’appartenenza dei crediti a enti diversi non consente di trattare unitariamente le rispettive posizioni processuali.
Ciascun ente previdenziale è legittimato a difendere la propria pretesa e a impugnare le statuizioni che la riguardano.
ADER non acquisisce una legittimazione generale sul complesso dei crediti soltanto perché incaricata della riscossione.
Il giudice deve quindi verificare, per ciascun capo, chi sia il titolare sostanziale e quale parte disponga del potere di impugnazione.
20. L’interesse a impugnare non sostituisce la legittimazione
La decisione consente di distinguere anche la legittimazione dall’interesse a impugnare.
L’interesse presuppone una concreta utilità conseguibile attraverso la riforma della decisione.
La legittimazione riguarda invece il potere giuridico di proporre l’impugnazione in relazione al diritto controverso.
ADER poteva astrattamente ricevere un’utilità dalla riforma della sentenza, poiché il ripristino del credito avrebbe consentito la prosecuzione della riscossione.
Tale utilità non era però sufficiente.
L’interesse non può attribuire una legittimazione che la legge riserva al titolare del rapporto.
Per proporre validamente impugnazione devono sussistere entrambe le condizioni.
La parte deve essere legittimata e deve avere interesse alla riforma.
Nel caso concreto mancava la prima, e ciò rendeva superflua ogni ulteriore valutazione.
21. Il rapporto tra autonomia organizzativa della riscossione e disponibilità del diritto
La separazione organizzativa tra ente creditore e Agente della riscossione non modifica le regole sulla disponibilità del diritto sostanziale.
L’affidamento della riscossione attribuisce ad ADER poteri amministrativi e processuali funzionali all’esazione, ma non trasferisce la titolarità del credito.
L’ente previdenziale conserva il potere di decidere se impugnare una sentenza sfavorevole, rinunciare alla pretesa o lasciare che la decisione divenga definitiva.
Consentire all’Agente di impugnare autonomamente sul merito significherebbe sottrarre tale scelta al titolare del diritto.
Si determinerebbe così una dissociazione incompatibile con il principio dispositivo: il creditore potrebbe accettare la decisione, mentre il soggetto incaricato della riscossione potrebbe proseguire il contenzioso in nome proprio.
L’art. 81 c.p.c. impedisce precisamente tale risultato.
22. Le ricadute sulla corretta instaurazione del contraddittorio
La pronuncia assume rilievo anche per la corretta individuazione delle parti nei giudizi previdenziali.
Quando vengono dedotti vizi sostanziali della pretesa contributiva, la domanda deve coinvolgere l’ente previdenziale.
La partecipazione del solo Agente della riscossione non garantisce una corretta instaurazione del contraddittorio sul rapporto di credito.
Diversamente, quando la controversia riguardi esclusivamente atti o comportamenti imputabili ad ADER, è quest’ultima il naturale contraddittore.
La distinzione deve essere operata sulla base del contenuto sostanziale delle censure e non della sola denominazione dell’atto impugnato.
Anche una controversia formalmente promossa contro una cartella può investire il merito del credito; allo stesso modo, un giudizio relativo a un atto successivo può riguardare soltanto la regolarità dell’attività riscossiva.
Il criterio decisivo è la causa petendi della domanda.
23. Le conseguenze pratiche per il debitore opponente
Dal punto di vista del debitore, la decisione offre importanti indicazioni difensive.
La contestazione dei crediti contributivi deve essere indirizzata all’ente titolare della pretesa quando vengano dedotti motivi relativi alla loro esistenza o prescrizione.
Qualora l’Agente proponga autonomamente impugnazione su tali questioni, il difetto di legittimazione può essere eccepito anche nei gradi successivi, salvo il limite del giudicato interno espresso.
La parte deve inoltre verificare se l’ente previdenziale abbia impugnato il capo della decisione sfavorevole.
In mancanza, può essersi formato un giudicato interno non superabile attraverso l’iniziativa processuale di ADER.
La pronuncia conferma dunque l’importanza di un’analisi separata dei singoli gravami e della posizione di ciascun soggetto coinvolto.
24. Le conseguenze operative per gli enti previdenziali
La decisione contiene un monito altrettanto significativo per gli enti titolari dei crediti.
Quando una sentenza dichiari non dovute o prescritte somme contributive, l’ente previdenziale deve valutare autonomamente e tempestivamente l’opportunità dell’impugnazione.
L’inerzia determina il passaggio in giudicato del capo sfavorevole.
Non è possibile confidare nel gravame proposto dall’Agente della riscossione.
La gestione separata della fase di riscossione non esonera l’ente dall’onere di presidiare direttamente il contenzioso sul merito della propria pretesa.
La decisione assume quindi rilievo anche sul piano organizzativo, imponendo un efficace coordinamento tra ente impositore e soggetto incaricato della riscossione.
25. La regolamentazione delle spese e il recente consolidamento della giurisprudenza
La Corte ha compensato integralmente le spese del giudizio di legittimità e dell’appello, lasciando ferme quelle del primo grado.
La compensazione è stata giustificata dal recente consolidamento dell’orientamento giurisprudenziale sulla legittimazione di ADER nelle controversie previdenziali.
La soluzione riflette la considerazione dell’oggettiva complessità della questione e dell’evoluzione interpretativa che ha condotto alla progressiva stabilizzazione del principio applicato.
La compensazione non incide tuttavia sulla nettezza della regola affermata.
Una volta consolidato l’orientamento, l’Agente della riscossione non può più ritenersi legittimato a impugnare le pronunce sul merito dei crediti previdenziali.
26. Osservazioni critiche: la linea di confine tra merito del credito e attività della riscossione
Il principio affermato dalla Corte appare condivisibile e coerente con la struttura del rapporto previdenziale.
La sua applicazione concreta richiede, tuttavia, una rigorosa individuazione dell’oggetto della controversia.
Non ogni questione di prescrizione è necessariamente estranea all’attività dell’Agente sotto ogni profilo.
Il decorso del termine può dipendere anche da atti di riscossione che ADER assume di avere notificato e dei quali deve fornire prova.
Ciò non modifica la titolarità della pretesa, ma rende evidente che nella concreta istruttoria possono intrecciarsi profili sostanziali e attività proprie dell’Agente.
La distinzione deve essere mantenuta sul piano della legittimazione.
La prescrizione incide sul diritto dell’ente previdenziale e può essere contestata in appello soltanto da quest’ultimo; ADER può tuttavia essere chiamata a documentare le attività interruttive compiute nell’esercizio delle proprie funzioni.
L’apporto probatorio o la partecipazione al giudizio non devono essere confusi con il potere di disporre processualmente del credito.
27. Il valore sistematico della pronuncia
L’ordinanza n. 23852 del 2026 non si limita a risolvere una questione di legittimazione relativa a una singola impugnazione.
Essa riafferma alcuni principi fondamentali del processo civile.
Il primo è che il potere di agire e impugnare deve appartenere al soggetto cui l’ordinamento riconosce la posizione sostanziale dedotta.
Il secondo è che la distribuzione amministrativa delle funzioni di riscossione non modifica la titolarità del diritto.
Il terzo è che i vizi relativi ai requisiti fondanti del processo sono rilevabili d’ufficio sino a quando non intervenga una specifica statuizione coperta da giudicato.
Il quarto è che l’inerzia del titolare del diritto non può essere superata attraverso l’iniziativa di un soggetto privo di legittimazione.
La pronuncia restituisce così centralità al principio dispositivo e alla corrispondenza tra titolarità sostanziale e potere processuale.
28. Conclusioni
La Corte di cassazione traccia una linea netta tra il titolare del credito previdenziale e il soggetto incaricato della riscossione.
ADER non è creditrice dei contributi iscritti a ruolo.
Non può pertanto impugnare la decisione che ne abbia dichiarato la prescrizione, poiché una simile iniziativa comporterebbe l’esercizio in nome proprio di un diritto altrui, in violazione dell’art. 81 c.p.c.
La funzione dell’Agente rimane strumentale: ricevere il pagamento, compiere gli atti della riscossione e conformarsi alle decisioni rese sul rapporto contributivo.
Il merito della pretesa appartiene invece esclusivamente all’ente previdenziale.
Il difetto di legittimazione assume natura processuale, è rilevabile d’ufficio in ogni stato e grado e non può ritenersi coperto da giudicato implicito.
Soltanto una specifica statuizione non impugnata può precluderne il successivo rilievo.
Nel caso in cui l’ente previdenziale non impugni la declaratoria di prescrizione, il relativo capo passa in giudicato.
L’appello proposto dal solo Agente è improponibile e non impedisce la stabilizzazione della decisione.
Il principio conclusivo può pertanto essere formulato nei seguenti termini: nel contenzioso previdenziale la separazione tra titolarità del credito e funzione di riscossione si traduce in una rigorosa separazione dei poteri processuali: l’ente previdenziale difende e impugna il merito della pretesa, mentre ADER risponde esclusivamente degli atti e delle attività riconducibili alla fase riscossiva.
La decisione assume particolare importanza perché impedisce che il soggetto incaricato dell’esazione possa sostituirsi al creditore rimasto inerte, alterando tanto il principio dispositivo quanto il regime delle preclusioni processuali.
In definitiva, la riscossione attribuisce il potere di ricevere il pagamento, non quello di disporre processualmente del diritto al pagamento; e l’interesse operativo alla conservazione del ruolo non può trasformarsi in legittimazione a far valere in giudizio la pretesa contributiva appartenente all’ente previdenziale.
Scopri di più da ADICU aps
Abbonati per ricevere gli ultimi articoli inviati alla tua e-mail.