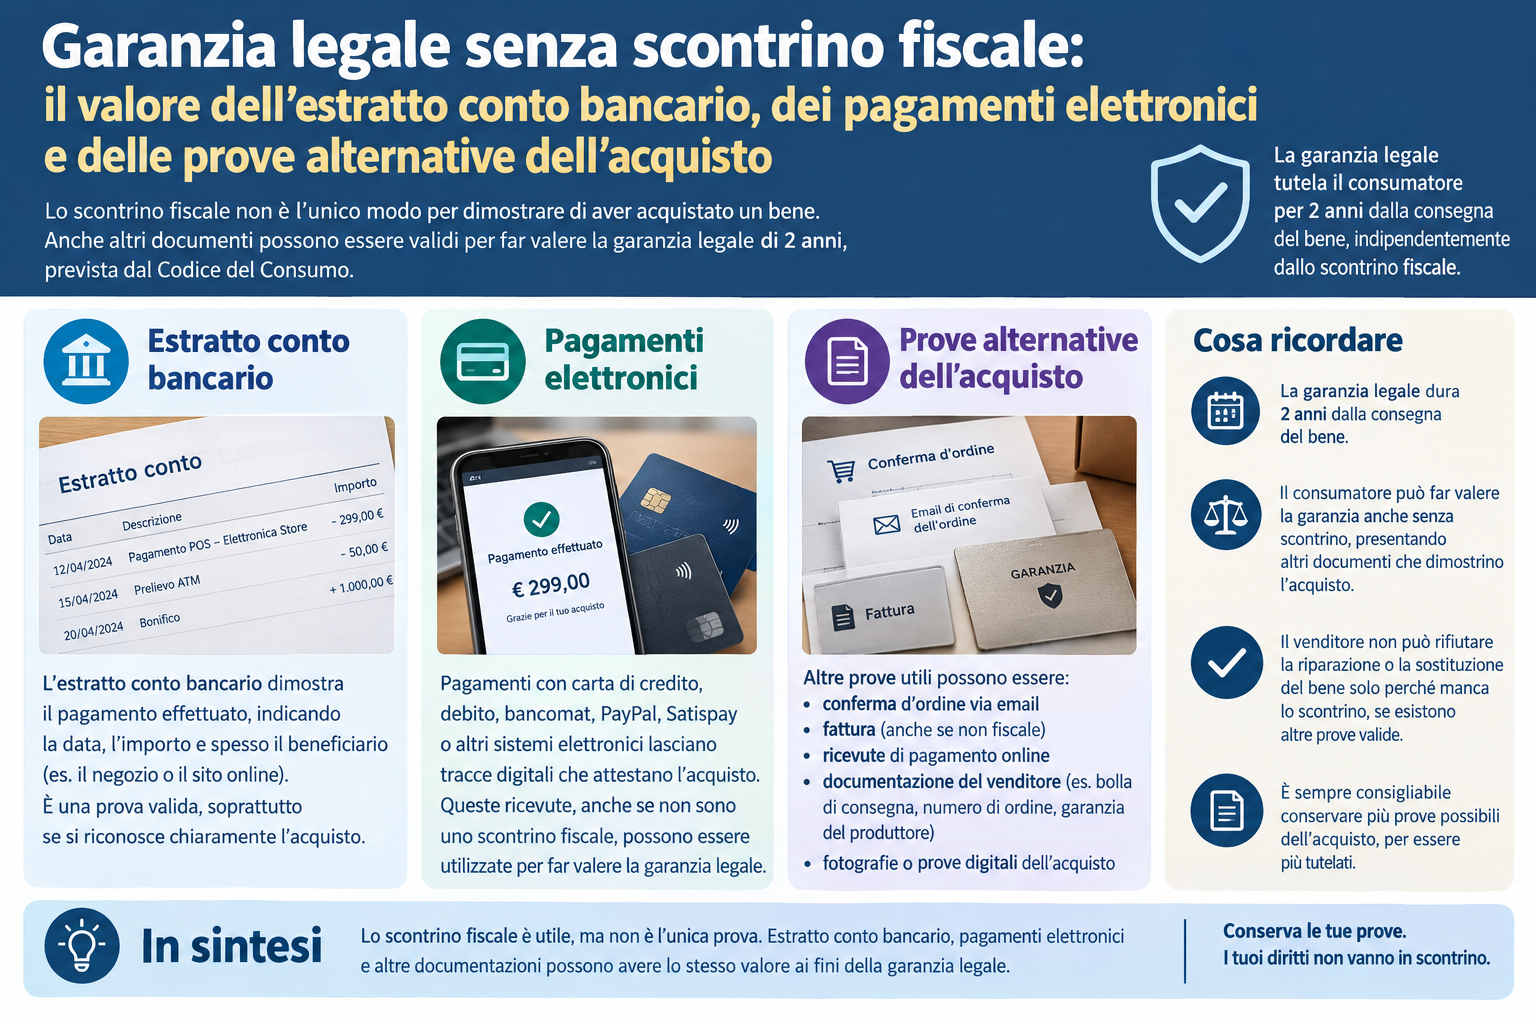
Garanzia legale senza scontrino fiscale: il valore dell’estratto conto bancario, dei pagamenti elettronici e delle prove alternative dell’acquisto
La perdita dello scontrino non determina automaticamente la perdita del diritto alla garanzia
La possibilità di esercitare la garanzia legale di conformità dopo avere smarrito lo scontrino rappresenta una questione ricorrente nei rapporti tra consumatori e commercianti, soprattutto quando il difetto del prodotto si manifesta diversi mesi dopo l’acquisto. Il consumatore potrebbe avere acquistato un elettrodomestico, uno smartphone, un computer oppure un altro bene durevole, utilizzandolo regolarmente fino alla comparsa di un malfunzionamento che rende necessario richiedere la riparazione o la sostituzione.
Quando si rivolge al negozio, tuttavia, il cliente può sentirsi rispondere che l’assistenza non può essere attivata senza la presentazione dello scontrino originale, anche se il pagamento era stato effettuato con carta di credito o bancomat e risulta perfettamente individuabile nell’estratto conto bancario.
In altri casi, il commerciante rifiuta di considerare valide la ricevuta del terminale POS, una fotografia dello scontrino, una conferma d’ordine oppure la documentazione relativa al pagamento elettronico, sostenendo che soltanto il documento commerciale rilasciato al momento della vendita consentirebbe di accertare la data di acquisto e la decorrenza della garanzia.
La questione richiede di distinguere l’esistenza del diritto sostanziale alla garanzia dalle modalità attraverso le quali il consumatore deve dimostrare i presupposti necessari per esercitarlo.
La garanzia legale nasce dal contratto di vendita e dalla disciplina inderogabile prevista dal Codice del consumo. Non deriva materialmente dal possesso dello scontrino fiscale, che costituisce invece uno degli strumenti normalmente utilizzati per documentare l’operazione.
Lo smarrimento dello scontrino non estingue il diritto alla garanzia legale. Il consumatore deve però essere in grado di dimostrare, attraverso elementi sufficientemente attendibili, l’acquisto del bene presso il venditore e il rispetto dei termini previsti dalla legge.
Ne consegue che il commerciante non può considerare automaticamente inesistente qualsiasi diritto per la sola mancanza del documento originale. Allo stesso tempo, il consumatore non può presumere che qualsiasi movimento bancario, indipendentemente dalle informazioni contenute, costituisca sempre una prova completa dell’acquisto dello specifico prodotto.
La corretta soluzione dipende quindi dalla capacità della documentazione disponibile di ricostruire il rapporto contrattuale.
La garanzia legale nasce dal contratto e non dal documento fiscale
La disciplina fondamentale è contenuta negli articoli 128 e seguenti del decreto legislativo 6 settembre 2005, n. 206, recante il Codice del consumo.
Le disposizioni regolano la responsabilità del venditore nei confronti del consumatore quando il bene consegnato presenti un difetto di conformità.
Il diritto alla garanzia deriva dalla conclusione di un contratto di vendita tra un professionista e una persona fisica che agisce per scopi estranei all’attività imprenditoriale o professionale eventualmente esercitata.
Il venditore assume l’obbligazione di consegnare un bene conforme alle caratteristiche contrattualmente previste e ai requisiti oggettivi stabiliti dalla normativa.
Lo scontrino costituisce una prova documentale dell’operazione, ma non rappresenta un requisito costitutivo del diritto.
La distinzione assume particolare importanza perché evita di attribuire al documento fiscale un’efficacia che l’ordinamento non gli riconosce.
Il contratto di vendita di un ordinario bene mobile può infatti essere concluso validamente anche senza la formazione di uno specifico documento contrattuale sottoscritto dalle parti.
L’assenza dello scontrino non determina quindi, di per sé, l’inesistenza della compravendita.
Quando insorge una controversia, occorre piuttosto dimostrare che il rapporto contrattuale si è effettivamente instaurato con il venditore nei confronti del quale viene esercitata la garanzia.
La documentazione commerciale e bancaria assume rilievo proprio per ricostruire tale rapporto.
Il professionista non può dunque confondere la perdita di un mezzo di prova con l’estinzione del diritto sostanziale riconosciuto al consumatore.
Il Ministero delle Imprese e del Made in Italy riconosce espressamente le prove alternative allo scontrino
Il Ministero delle Imprese e del Made in Italy ha affrontato specificamente la questione nelle proprie FAQ istituzionali dedicate alle garanzie post-vendita.
Il Ministero chiarisce che lo smarrimento dello scontrino o della fattura non impedisce necessariamente l’esercizio della garanzia legale.
L’avvenuta vendita può essere dimostrata attraverso documentazione alternativa, comprese le ricevute relative ai pagamenti con carta, i riscontri delle operazioni effettuate mediante bancomat e ulteriori elementi idonei a dimostrare l’acquisto.
L’indicazione assume particolare importanza perché conferma che la prova della compravendita non è rigidamente limitata a un unico documento.
Il Ministero sottolinea inoltre la rilevanza della data dell’acquisto e, quando possibile, della descrizione del prodotto.
Questi elementi consentono di individuare il rapporto contrattuale e di verificare la decorrenza della garanzia.
Le indicazioni ministeriali contemplano anche la possibilità di utilizzare una testimonianza quando manchino documenti idonei, secondo le regole probatorie applicabili.
Occorre naturalmente distinguere il valore delle indicazioni amministrative dalla disciplina legislativa, che costituisce il fondamento dei diritti riconosciuti al consumatore.
La posizione del Ministero conferma tuttavia un principio giuridicamente rilevante: il commerciante non può escludere in via generale qualsiasi prova alternativa alla presentazione dello scontrino originale.
Il consumatore deve essere posto nelle condizioni di dimostrare l’acquisto attraverso gli elementi concretamente disponibili.
L’estratto conto bancario può dimostrare che il consumatore ha pagato il negozio
Quando il prezzo è stato corrisposto mediante carta di credito, carta di debito o bancomat, l’operazione lascia normalmente una registrazione nei sistemi dell’intermediario che gestisce il pagamento.
L’estratto conto può consentire di individuare la data dell’operazione, l’importo corrisposto e il beneficiario del pagamento.
Questi elementi assumono rilevanza quando il consumatore abbia smarrito il documento commerciale.
Si consideri il caso di una persona che abbia acquistato un aspirapolvere al prezzo di 279 euro, pagando con carta presso un determinato negozio.
Dopo otto mesi, il dispositivo presenta un difetto e il consumatore non riesce più a trovare lo scontrino.
L’estratto conto riporta tuttavia una transazione di 279 euro effettuata presso lo stesso esercente nella data corrispondente all’acquisto.
La documentazione bancaria costituisce un elemento probatorio significativo, perché consente di dimostrare l’esistenza di un pagamento riferibile al commerciante.
Il suo valore deve però essere valutato considerando le altre informazioni disponibili.
L’estratto conto documenta normalmente il trasferimento di denaro, ma non indica necessariamente la descrizione del prodotto acquistato.
Per questa ragione, quando il negozio commercializza numerosi articoli, può essere necessario integrare la documentazione bancaria con ulteriori elementi che consentano di collegare la transazione allo specifico bene difettoso.
L’estratto conto rappresenta quindi un mezzo di prova utilizzabile, la cui sufficienza dipende dalle caratteristiche concrete dell’operazione.
La novità del 2026: la documentazione bancaria può sostituire la ricevuta cartacea del POS
Una disposizione particolarmente importante è stata introdotta dal decreto-legge 19 febbraio 2026, n. 19, convertito, con modificazioni, dalla legge 20 aprile 2026, n. 50.
L’articolo 8, comma 1, del provvedimento prevede che le comunicazioni inviate ai clienti e la documentazione fornita dalle banche e dagli intermediari finanziari ai sensi dell’articolo 119 del Testo unico bancario possano essere utilizzate in luogo delle ricevute cartacee emesse dai terminali di pagamento elettronico.
La sostituzione è ammessa quando la documentazione bancaria contiene le informazioni relative alle singole operazioni effettuate.
La disposizione, nella formulazione risultante dalla conversione, è in vigore dal 21 aprile 2026.
La novità riconosce espressamente la possibilità di utilizzare documenti bancari, anche digitali, in sostituzione della ricevuta cartacea del pagamento con carta.
Si tratta di un intervento significativo nel processo di digitalizzazione dei rapporti economici.
Occorre tuttavia evitare un’interpretazione eccessivamente estensiva.
La ricevuta del POS e il documento commerciale non sono necessariamente lo stesso documento, né svolgono sempre la medesima funzione probatoria.
La ricevuta POS attesta normalmente l’operazione di pagamento. Il documento commerciale può invece contenere informazioni ulteriori relative alla vendita, comprese la descrizione degli articoli e le caratteristiche della transazione.
L’articolo 8 non stabilisce che ogni estratto conto bancario costituisca automaticamente una prova completa di qualsiasi acquisto.
Rafforza il valore della documentazione bancaria quale riscontro delle operazioni di pagamento, ma non elimina la necessità di dimostrare, quando contestato, quale bene sia stato effettivamente acquistato.
La distinzione assume particolare importanza nelle controversie sulla garanzia, nelle quali non è sufficiente provare genericamente che il consumatore ha speso una determinata somma presso un negozio.
Può essere necessario collegare quel pagamento al prodotto per il quale si chiede l’assistenza.
Ricevuta POS, scontrino commerciale ed estratto conto: tre documenti con funzioni differenti
Nelle controversie relative alla garanzia vengono frequentemente confusi documenti che assolvono funzioni diverse.
Il documento commerciale viene emesso dall’esercente nell’ambito della disciplina dei corrispettivi elettronici.
Può contenere informazioni relative al bene venduto, alla data, all’importo e all’identità del commerciante.
La ricevuta del terminale POS documenta invece l’operazione effettuata attraverso uno strumento di pagamento elettronico.
Generalmente riporta informazioni relative all’importo, alla data, all’esercente e agli identificativi della transazione.
L’estratto conto bancario rappresenta la registrazione dell’operazione nel rapporto tra il cliente e il prestatore di servizi di pagamento.
La documentazione può quindi essere utilizzata per finalità complementari.
Il documento commerciale consente ordinariamente di individuare con maggiore immediatezza il bene acquistato.
La ricevuta POS e l’estratto conto permettono di dimostrare che è stato effettuato un pagamento presso un determinato esercente.
Quando i documenti vengono esaminati congiuntamente, la ricostruzione può risultare particolarmente solida.
Se manca il documento commerciale, il consumatore può comunque tentare di ricostruire l’operazione attraverso la documentazione bancaria e gli altri elementi disponibili.
L’eventuale insufficienza di un singolo documento non determina necessariamente l’impossibilità di dimostrare l’acquisto.
Occorre verificare il valore complessivo degli elementi probatori.
L’estratto conto prova il pagamento, ma non sempre identifica il prodotto acquistato
Il problema principale riguarda la corrispondenza tra il movimento bancario e il bene difettoso.
Un estratto conto che riporti un pagamento di 599 euro presso un negozio di elettronica dimostra che il consumatore ha corrisposto tale importo all’esercente.
Non dimostra necessariamente che la somma sia stata utilizzata per acquistare lo smartphone successivamente portato in assistenza.
Il pagamento potrebbe infatti riguardare un altro prodotto, più articoli acquistati contemporaneamente oppure una transazione differente.
La questione deve essere valutata alla luce dell’articolo 2697 del Codice civile, che disciplina l’onere della prova.
Chi intende far valere un diritto deve dimostrare i fatti che ne costituiscono il fondamento, secondo le regole applicabili.
Nel caso della garanzia legale, il consumatore deve essere in grado di ricostruire l’esistenza del rapporto di vendita e la sua riferibilità al bene contestato.
La prova può emergere da una pluralità di elementi concordanti.
Se il movimento bancario riporta un importo identico al prezzo del prodotto, la data corrisponde a quella dell’acquisto e il consumatore dispone della confezione con il numero di serie, la documentazione può assumere un valore maggiore rispetto al solo estratto conto.
Analogamente, la presenza di una conferma d’ordine, di una comunicazione del venditore o di una registrazione della carta fedeltà può rafforzare il collegamento.
Occorre quindi evitare tanto la pretesa di considerare indispensabile lo scontrino quanto l’affermazione opposta secondo cui qualsiasi pagamento elettronico sarebbe sempre sufficiente, indipendentemente dalle circostanze.
Quando il pagamento riguarda più prodotti acquistati contemporaneamente
Una situazione particolarmente frequente riguarda gli acquisti multipli.
Il consumatore potrebbe avere acquistato, nella medesima operazione, un elettrodomestico, alcuni accessori e ulteriori articoli.
L’estratto conto riporta soltanto il totale complessivo.
Dopo alcuni mesi, uno dei prodotti presenta un difetto e il negozio contesta che il movimento bancario sia sufficiente a dimostrare l’acquisto dello specifico articolo.
In una simile situazione, il collegamento probatorio richiede un accertamento ulteriore.
Il consumatore può verificare se dispone di una comunicazione commerciale, di una registrazione nell’area personale oppure di un documento relativo alla consegna.
Può inoltre richiedere al venditore di effettuare una verifica delle operazioni registrate nella data e nell’importo corrispondenti.
L’individuazione della transazione attraverso i dati del pagamento può consentire, quando le informazioni siano ancora disponibili, di ricostruire i prodotti associati alla vendita.
Non è tuttavia possibile presumere che qualsiasi commerciante conservi indefinitamente ogni dettaglio di tutte le transazioni.
Le possibilità di ricostruzione dipendono dai sistemi utilizzati e dagli obblighi di conservazione applicabili.
La collaborazione del venditore può comunque assumere rilievo nella valutazione della correttezza della gestione del reclamo.
Un rifiuto automatico, fondato esclusivamente sull’assenza dello scontrino, non equivale a un accertamento effettivo dell’insufficienza delle prove presentate.
Il documento commerciale elettronico e la possibilità di ricostruire l’operazione
La progressiva introduzione dei corrispettivi elettronici ha modificato le modalità attraverso le quali vengono documentate le vendite effettuate dagli esercenti.
Il decreto legislativo 5 agosto 2015, n. 127, e le successive disposizioni attuative hanno previsto la memorizzazione elettronica e la trasmissione telematica dei dati dei corrispettivi per i soggetti interessati.
Il documento commerciale, emesso secondo le modalità previste dalla disciplina fiscale, può essere utilizzato dal consumatore anche per dimostrare l’acquisto ai fini dell’esercizio dei diritti di garanzia.
La Guardia di Finanza e l’Agenzia delle Entrate hanno chiarito, nelle proprie informazioni istituzionali, che il documento commerciale svolge una funzione probatoria nell’ambito dei rapporti tra esercente e cliente.
La possibilità che la transazione sia stata registrata attraverso sistemi elettronici può facilitare la ricostruzione dell’acquisto quando il documento originario sia stato smarrito.
Il consumatore può quindi chiedere al negozio di verificare se la vendita risulti ancora individuabile nei sistemi disponibili.
È importante, tuttavia, distinguere l’esistenza degli obblighi fiscali di memorizzazione e trasmissione dall’esistenza di un diritto indiscriminato a ottenere, in qualsiasi momento, la ristampa di qualunque documento.
La possibilità di recuperare una copia o un riscontro della vendita dipende dalle informazioni conservate e dalle caratteristiche dei sistemi utilizzati dall’esercente.
La richiesta deve essere formulata in modo sufficientemente preciso, indicando la data, l’importo e il mezzo di pagamento.
L’eventuale impossibilità tecnica di ristampare lo scontrino non determina comunque automaticamente l’estinzione del diritto alla garanzia, quando l’acquisto possa essere dimostrato attraverso elementi alternativi.
Il negozio può verificare l’acquisto attraverso la carta fedeltà o l’account del cliente
Molti esercizi commerciali utilizzano sistemi di fidelizzazione che consentono di associare gli acquisti a un profilo cliente.
La registrazione può contenere informazioni relative alla data dell’operazione, ai prodotti acquistati e agli importi corrisposti.
Quando il consumatore ha utilizzato una carta fedeltà oppure un account personale, tali informazioni possono contribuire a dimostrare l’esistenza del rapporto di vendita.
Si consideri il caso di un cliente che abbia acquistato un televisore utilizzando la carta fedeltà del negozio.
Dopo diversi mesi, il prodotto presenta un difetto e lo scontrino non è più disponibile.
Se l’operazione risulta registrata nello storico degli acquisti, la documentazione può consentire di collegare il televisore al commerciante e alla data di vendita.
La circostanza assume particolare importanza quando il pagamento sia stato effettuato in contanti e non esista un riscontro bancario.
Occorre tuttavia verificare la disponibilità effettiva dei dati.
Non tutti i programmi fedeltà conservano le stesse informazioni e non tutti consentono di ricostruire il dettaglio delle operazioni.
Quando lo storico acquisti contiene dati personali riferibili all’interessato, può inoltre assumere rilievo il diritto di accesso previsto dall’articolo 15 del regolamento (UE) 2016/679.
L’esercizio di tale diritto deve essere valutato secondo le condizioni e i limiti previsti dal GDPR.
Non attribuisce automaticamente il potere di ottenere qualunque documento interno del commerciante, ma può consentire di accedere alle informazioni personali effettivamente trattate.
Il numero di serie del prodotto può consentire di individuare la vendita
Per numerose categorie di beni è disponibile un identificativo tecnico che permette di distinguere il singolo prodotto dagli altri esemplari dello stesso modello.
Nel caso degli smartphone può trattarsi del numero IMEI o del numero di serie.
Per computer, televisori, elettrodomestici e altri dispositivi possono essere utilizzati identificativi analoghi.
Queste informazioni possono risultare particolarmente utili quando il negozio abbia registrato il numero identificativo al momento della vendita.
Se il consumatore dispone del prodotto e il commerciante conserva una registrazione corrispondente, il collegamento può contribuire a dimostrare la provenienza del bene.
Occorre tuttavia distinguere l’identificazione del prodotto dalla prova della compravendita.
Il numero di serie può indicare il modello, la produzione e, talvolta, determinate informazioni relative alla distribuzione o all’attivazione.
Non dimostra necessariamente, da solo, che il dispositivo sia stato acquistato presso il negozio al quale viene richiesta la garanzia.
La sua utilità dipende quindi dalla possibilità di collegarlo a un’operazione commerciale effettivamente registrata.
La documentazione tecnica può essere integrata con la transazione bancaria e con le eventuali comunicazioni ricevute dal venditore.
La ricostruzione congiunta degli elementi può risultare particolarmente importante quando lo scontrino originario non sia più disponibile.
L’acquisto online è normalmente più semplice da dimostrare anche senza fattura
Negli acquisti effettuati attraverso Internet, la documentazione disponibile è generalmente più articolata rispetto alle vendite concluse presso un esercizio fisico.
Il consumatore può disporre di una conferma d’ordine inviata tramite posta elettronica, di un documento riepilogativo dell’acquisto, di una fattura elettronica o di una ricevuta digitale.
Possono inoltre essere disponibili informazioni relative alla spedizione e alla consegna.
La combinazione di questi documenti consente normalmente di ricostruire il rapporto contrattuale con maggiore precisione.
Occorre verificare quale soggetto risulti indicato come venditore, soprattutto quando l’operazione sia stata effettuata attraverso un marketplace che ospita commercianti terzi.
La conferma del pagamento può provenire dalla piattaforma o dal prestatore di servizi di pagamento, mentre il contratto di compravendita potrebbe essere stato concluso con un professionista differente.
La distinzione assume importanza per individuare la controparte responsabile della garanzia.
Quando il prodotto presenta un difetto di conformità, il consumatore deve normalmente rivolgersi al venditore contrattuale, secondo la disciplina del Codice del consumo.
La mancanza di uno scontrino cartaceo non dovrebbe quindi rappresentare, di per sé, un ostacolo nelle operazioni online per le quali esistono conferme digitali idonee a ricostruire il rapporto.
La valutazione deve comunque considerare la completezza e l’attendibilità della documentazione.
Il pagamento tramite PayPal, Apple Pay o Google Pay può contribuire alla prova dell’acquisto
Le operazioni effettuate attraverso servizi di pagamento digitale possono lasciare ulteriori registrazioni utili.
Nel caso di PayPal, il consumatore può disporre di informazioni relative alla transazione, al beneficiario, all’importo e alla data del pagamento.
Quando l’operazione è collegata a un acquisto commerciale, possono essere presenti riferimenti al venditore e all’ordine.
Nel caso di Apple Pay o Google Pay, il pagamento viene frequentemente effettuato attraverso una carta associata al portafoglio digitale.
Le informazioni disponibili nell’applicazione possono essere utilizzate insieme alla documentazione dell’intermediario che ha emesso la carta.
Occorre tuttavia evitare di considerare qualsiasi notifica visualizzata sul telefono equivalente a una prova completa del contratto.
La notifica può dimostrare l’avvenuta operazione, ma non necessariamente l’identità del prodotto acquistato.
Per questa ragione può risultare utile acquisire una documentazione più completa, comprendente la registrazione bancaria definitiva e gli eventuali riferimenti commerciali.
Il valore probatorio deve essere valutato considerando la provenienza dei dati e la loro capacità di individuare la compravendita.
La presenza di più sistemi di pagamento non modifica il principio secondo cui la garanzia legale deriva dal contratto e non dal particolare strumento utilizzato per corrispondere il prezzo.
Ho pagato in contanti e non ho più lo scontrino: la garanzia può essere esercitata?
La perdita dello scontrino può creare difficoltà maggiori quando il pagamento è stato effettuato in contanti.
In tale situazione manca normalmente una registrazione bancaria riferibile alla transazione.
Ciò non significa che il consumatore perda automaticamente il diritto alla garanzia.
Occorre verificare se esistano altri elementi idonei a dimostrare la vendita.
Può assumere rilievo la registrazione dell’acquisto presso il negozio, la presenza di una carta fedeltà, una comunicazione ricevuta dal commerciante oppure un documento relativo alla consegna.
La documentazione può comprendere anche eventuali attestazioni relative alla prenotazione del prodotto o all’assistenza già effettuata.
Quando manchino documenti scritti, può essere necessario valutare la possibilità di ricorrere alla prova testimoniale.
Le indicazioni istituzionali del Ministero delle Imprese e del Made in Italy contemplano espressamente il caso della testimonianza di una persona presente alla vendita.
Occorre tuttavia considerare che l’ammissibilità e la valutazione della prova testimoniale sono soggette alle disposizioni processuali applicabili e all’apprezzamento dell’autorità giudiziaria nei casi di controversia.
La testimonianza non costituisce automaticamente una prova sufficiente in qualsiasi situazione.
La sua utilità dipende dalla precisione delle circostanze riferite, dalla capacità di identificare il bene e dalla coerenza con gli altri elementi disponibili.
La mancanza di una transazione bancaria rende quindi la ricostruzione più complessa, ma non determina necessariamente l’impossibilità di esercitare la garanzia.
Le fotografie dello scontrino e le copie digitali possono essere utilizzate?
Molti consumatori fotografano gli scontrini oppure li conservano attraverso applicazioni digitali.
La soluzione presenta un’utilità particolare perché i documenti stampati su carta termica possono deteriorarsi e diventare progressivamente illeggibili.
Una fotografia leggibile può consentire di ricostruire le informazioni relative alla transazione, comprese la data, l’importo, l’identità dell’esercente e l’eventuale descrizione del bene.
Il suo valore deve essere valutato considerando l’attendibilità del documento e le circostanze concrete.
Non esiste una regola generale secondo cui soltanto l’originale cartaceo possa essere utilizzato per dimostrare l’acquisto ai fini della garanzia legale.
Occorre tuttavia distinguere l’utilità di una riproduzione fotografica dalle questioni relative alla contestazione della sua conformità all’originale.
Il Codice civile, all’articolo 2712, disciplina l’efficacia probatoria delle riproduzioni fotografiche, informatiche e di altre rappresentazioni meccaniche dei fatti e delle cose, secondo le condizioni previste dalla disposizione.
Quando il documento viene contestato, può essere necessario verificarne l’attendibilità e la corrispondenza all’operazione effettivamente svolta.
Una copia digitale leggibile, coerente con il prodotto e con la data di acquisto, costituisce comunque un elemento probatorio rilevante.
Il venditore non può presumere automaticamente che ogni fotografia sia priva di valore soltanto perché non viene esibita la stampa originaria.
Il consumatore deve dimostrare anche la data della consegna, non soltanto quella del pagamento
Una questione particolarmente importante riguarda la decorrenza della garanzia.
L’articolo 133 del Codice del consumo stabilisce che il venditore risponde, in via generale, dei difetti di conformità esistenti al momento della consegna e manifestatisi entro due anni da tale momento.
La data di pagamento non coincide necessariamente con quella della consegna.
Negli acquisti effettuati presso un negozio fisico, i due momenti possono verificarsi contemporaneamente.
Negli acquisti online, invece, il consumatore può pagare immediatamente e ricevere il prodotto diversi giorni dopo.
Si consideri un computer pagato il 10 novembre e consegnato il 18 novembre.
La decorrenza della garanzia deve essere determinata considerando la consegna del bene, secondo le condizioni previste dalla legge.
L’estratto conto può dimostrare il pagamento del 10 novembre, ma non necessariamente il momento nel quale il prodotto è stato effettivamente ricevuto.
In tale situazione possono assumere rilievo la conferma di spedizione, il tracciamento del corriere e la documentazione della consegna.
La distinzione è particolarmente importante quando il difetto si manifesta in prossimità della scadenza della garanzia.
Un venditore non può presumere automaticamente che il termine decorra dalla data dell’operazione bancaria se il consumatore ha ricevuto materialmente il bene successivamente.
La corretta determinazione della decorrenza richiede quindi di ricostruire non soltanto l’acquisto, ma anche l’esecuzione dell’obbligazione di consegna.
Quanto dura la garanzia legale e quali termini devono essere dimostrati?
L’articolo 133 del Codice del consumo prevede, in linea generale, una responsabilità del venditore per i difetti di conformità che si manifestano entro due anni dalla consegna.
La disposizione stabilisce inoltre, al comma 3, che l’azione diretta a far valere i difetti non dolosamente occultati dal venditore si prescrive nel termine di ventisei mesi dalla consegna, ferme restando le ulteriori condizioni previste dalla legge.
Per i beni usati, la normativa consente alle parti di concordare una durata inferiore della responsabilità, purché non inferiore a un anno, secondo quanto previsto dal comma 4.
Occorre inoltre considerare che dal 1° gennaio 2022 è applicabile la disciplina introdotta dal decreto legislativo 4 novembre 2021, n. 170.
Per i contratti soggetti a questa disciplina non trova più applicazione il precedente obbligo generalizzato di denunciare il difetto entro due mesi dalla scoperta.
Il consumatore deve comunque agire con attenzione rispetto ai termini di responsabilità e prescrizione.
La mancanza dello scontrino può rendere più complessa la dimostrazione del momento dal quale tali termini devono essere calcolati.
Per questa ragione assumono particolare importanza la documentazione bancaria, le comunicazioni di consegna e gli eventuali riscontri commerciali.
Non è corretto considerare sufficiente la semplice affermazione secondo cui il prodotto sarebbe stato acquistato meno di due anni prima.
Quando la data venga contestata, devono essere disponibili elementi idonei a ricostruirla.
Nei primi dodici mesi il consumatore beneficia della presunzione sul difetto originario
La prova dell’acquisto deve essere distinta dalla prova relativa all’esistenza del difetto di conformità.
L’articolo 135 del Codice del consumo stabilisce che, salvo prova contraria, i difetti manifestatisi entro un anno dalla consegna si presumono esistenti già a tale momento, salvo che la presunzione sia incompatibile con la natura del bene o del difetto.
La disposizione assume particolare importanza quando il consumatore presenti un reclamo per un prodotto che ha smesso di funzionare dopo pochi mesi.
Occorre tuttavia evitare di confondere due questioni.
La prima riguarda la prova che il bene sia stato effettivamente acquistato presso il venditore.
La seconda riguarda l’origine del difetto.
La presunzione prevista dall’articolo 135 opera rispetto alla seconda questione e non elimina automaticamente la necessità di dimostrare l’esistenza del rapporto contrattuale.
Se il consumatore perde lo scontrino, deve comunque fornire elementi idonei a collegare il prodotto al commerciante.
Quando tale collegamento risulta dimostrato e il difetto emerge entro il periodo previsto dalla norma, la presunzione può incidere sull’onere probatorio relativo alla non conformità.
Il professionista non può quindi utilizzare l’assenza dello scontrino come argomento per confondere l’accertamento dell’acquisto con la valutazione dell’origine del malfunzionamento.
I due profili devono essere affrontati separatamente.
La garanzia del produttore non sostituisce quella legale dovuta dal venditore
Il commerciante potrebbe invitare il consumatore a rivolgersi direttamente al produttore, sostenendo che la gestione dell’assistenza dipende dal numero di serie del dispositivo oppure dalla registrazione sul sito della casa produttrice.
Occorre distinguere la garanzia legale dalla garanzia commerciale.
La garanzia legale deriva dal Codice del consumo e grava ordinariamente sul venditore che ha concluso il contratto con il consumatore.
La garanzia commerciale è invece una tutela aggiuntiva, eventualmente offerta dal produttore o dal venditore secondo condizioni specifiche.
L’articolo 135-quinquies disciplina le garanzie convenzionali, precisando che esse vincolano il soggetto che le offre secondo le condizioni applicabili.
La presenza di una garanzia commerciale non elimina i diritti riconosciuti dalla garanzia legale.
La circostanza assume particolare rilievo quando il produttore gestisca direttamente l’assistenza utilizzando il numero di serie del dispositivo.
Il consumatore può eventualmente usufruire di tale servizio, ma non è necessariamente obbligato a rinunciare alla tutela nei confronti del venditore.
La mancanza dello scontrino non consente quindi al commerciante di trasferire automaticamente ogni responsabilità al produttore.
Occorre verificare la documentazione disponibile e il rapporto contrattuale effettivamente instaurato.
Il negozio può rifiutare l’assistenza per mancanza della confezione originale?
La questione dello scontrino è frequentemente accompagnata da ulteriori richieste relative alla confezione originale, agli accessori o alla registrazione del prodotto.
Occorre distinguere le esigenze necessarie per effettuare la verifica tecnica da condizioni che limitano indebitamente l’esercizio della garanzia.
La garanzia legale non dipende, in via generale, dalla conservazione della scatola originaria del bene.
Il venditore può avere bisogno di ricevere il prodotto in condizioni idonee al trasporto e all’accertamento del difetto, ma non può considerare automaticamente estinto il diritto soltanto perché il consumatore non possiede più l’imballaggio utilizzato al momento della vendita.
La medesima considerazione riguarda l’eventuale registrazione sul sito del produttore.
Una procedura di registrazione può essere richiesta per usufruire di specifiche garanzie commerciali aggiuntive, ma non può essere utilizzata per eliminare i diritti inderogabili derivanti dal Codice del consumo.
L’articolo 135-sexies sancisce il carattere imperativo della disciplina, prevedendo la nullità delle clausole che, nelle condizioni stabilite dalla legge, escludano o limitino i diritti riconosciuti al consumatore.
La richiesta di documentazione deve quindi essere funzionale all’accertamento del rapporto e del difetto, senza trasformarsi in un ostacolo ingiustificato all’esercizio della tutela.
Il commerciante può prevedere nelle condizioni di vendita che la garanzia richieda sempre lo scontrino originale?
Molti negozi inseriscono nelle proprie condizioni commerciali indicazioni relative alla necessità di conservare il documento d’acquisto.
Una simile raccomandazione può essere ragionevole, perché lo scontrino costituisce normalmente uno strumento semplice e immediato per dimostrare la transazione.
La questione cambia quando il professionista pretenda di trasformare tale raccomandazione in una causa automatica di perdita della garanzia, escludendo qualsiasi prova alternativa.
L’articolo 135-sexies del Codice del consumo stabilisce che sono nulli, nei casi previsti dalla disposizione, i patti che escludano o limitino, anche indirettamente, i diritti riconosciuti al consumatore dalla disciplina sulla conformità.
Occorre quindi verificare se la clausola produca l’effetto di restringere indebitamente la tutela legale.
Una previsione che suggerisca di conservare lo scontrino non presenta necessariamente problemi.
Una clausola che escluda qualsiasi assistenza anche quando l’acquisto sia pienamente dimostrabile mediante documenti alternativi può invece risultare incompatibile con il carattere inderogabile della garanzia legale.
La questione deve essere distinta dall’eventuale insufficienza della documentazione concretamente presentata.
Il venditore può contestare la mancanza di prove attendibili sull’acquisto.
Non può però sostenere che la legge attribuisca allo scontrino originale un valore esclusivo che impedisca ogni altra forma di dimostrazione del rapporto contrattuale.
Quali rimedi può chiedere il consumatore quando dimostra l’acquisto?
Una volta dimostrato il rapporto di vendita e accertata la presenza di un difetto di conformità, trovano applicazione i rimedi previsti dall’articolo 135-bis del Codice del consumo.
Il consumatore ha diritto, in primo luogo, al ripristino della conformità mediante riparazione o sostituzione, secondo le condizioni previste dalla legge.
La scelta incontra i limiti relativi all’impossibilità e alla sproporzione dei costi rispetto al rimedio alternativo.
Quando ricorrono le ipotesi stabilite dall’articolo 135-bis, possono essere richieste la riduzione proporzionale del prezzo oppure la risoluzione del contratto.
L’articolo 135-ter disciplina le modalità attraverso le quali devono essere effettuate la riparazione e la sostituzione, prevedendo la gratuità dell’intervento, il rispetto di un termine ragionevole e l’assenza di notevoli inconvenienti per il consumatore.
Lo smarrimento dello scontrino non modifica la natura dei rimedi previsti.
Se l’acquisto viene dimostrato attraverso documentazione alternativa sufficientemente attendibile, il venditore deve valutare il reclamo secondo la disciplina ordinaria.
Non può attribuire al consumatore un regime di garanzia meno favorevole soltanto perché la prova della vendita è stata fornita mediante estratto conto o altri documenti.
La controversia deve essere risolta sulla base dell’effettiva esistenza del difetto e delle condizioni previste dalla legge.
Le modifiche del 2026 al diritto alla riparazione rafforzano la tutela del consumatore
Il decreto legislativo 25 settembre 2026, n. 176, entrato in vigore il 22 ottobre 2026, ha introdotto ulteriori modifiche al Codice del consumo in attuazione della direttiva (UE) 2024/1799.
La riforma rafforza la disciplina relativa alla durabilità e alla riparabilità dei prodotti e interviene sulle modalità di esercizio dei rimedi previsti dalla garanzia legale.
Tra le innovazioni assume rilievo la previsione, contenuta nel nuovo articolo 133, comma 1-bis, relativa all’estensione una tantum di dodici mesi del periodo di responsabilità quando venga effettuata una riparazione quale rimedio per ripristinare la conformità.
L’articolo 135-bis prevede inoltre specifici obblighi informativi del venditore relativi alla scelta tra riparazione e sostituzione e all’eventuale estensione del periodo di responsabilità.
La disciplina deve essere applicata considerando le condizioni previste dalla legge e il regime temporale pertinente.
La riforma non modifica il principio secondo cui il consumatore deve poter dimostrare il rapporto di acquisto.
Conferma tuttavia l’importanza di garantire un accesso effettivo ai rimedi e di evitare che ostacoli procedurali ingiustificati impediscano il ripristino della conformità del prodotto.
La disponibilità di un estratto conto o di altri documenti idonei a ricostruire la vendita assume quindi un rilievo concreto anche rispetto alla possibilità di usufruire delle nuove garanzie relative alla riparazione.
La garanzia legale deve essere distinta dal cambio merce volontario e dal diritto di recesso
Una questione frequentemente trascurata riguarda la differenza tra garanzia legale, cambio merce commerciale e diritto di recesso.
Quando il prodotto presenta un difetto di conformità, il consumatore esercita un diritto riconosciuto dal Codice del consumo.
Quando invece desidera sostituire un prodotto perfettamente funzionante acquistato presso un negozio fisico, la possibilità di effettuare un cambio dipende, in linea generale, dalle condizioni volontariamente offerte dal commerciante, salvo specifiche disposizioni applicabili.
Il venditore può quindi prevedere, per i cambi commerciali non dovuti per legge, determinate condizioni documentali e procedurali.
La situazione cambia quando il consumatore fa valere un difetto coperto dalla garanzia legale.
In tale ipotesi, il commerciante non può utilizzare condizioni commerciali volontarie per limitare i diritti inderogabili previsti dalla legge.
Un’ulteriore disciplina riguarda il diritto di recesso nei contratti conclusi a distanza e fuori dei locali commerciali, previsto dagli articoli 52 e seguenti del Codice del consumo.
Il diritto di ripensamento permette, nei casi contemplati dalla normativa, di sciogliere il contratto senza necessità di dimostrare un difetto, entro i termini applicabili.
Anche in tale situazione la prova della conclusione del contratto può assumere rilievo, ma i presupposti e le conseguenze sono differenti rispetto alla garanzia legale.
Il consumatore deve quindi individuare correttamente il diritto che intende esercitare.
Non ogni richiesta di restituzione o sostituzione di un prodotto è soggetta alle medesime condizioni.
La mancanza dello scontrino non è sufficiente per negare la garanzia, ma l’acquisto deve essere dimostrabile
Il principio secondo cui la garanzia non dipende dal possesso dello scontrino non deve essere interpretato come una totale esenzione dagli oneri probatori.
Il consumatore che richiede l’assistenza deve poter fornire elementi idonei a dimostrare l’esistenza della compravendita.
Il venditore può legittimamente richiedere chiarimenti quando la documentazione non consenta di individuare il bene oppure quando emergano incongruenze relative alla data e all’importo dell’operazione.
Si consideri il caso di un consumatore che presenti un elettrodomestico presso un negozio e mostri un estratto conto relativo a un pagamento di 40 euro, senza che esista alcun elemento idoneo a collegare tale somma al prodotto, il cui prezzo era significativamente superiore.
In una situazione simile può essere ragionevole richiedere ulteriori elementi.
La valutazione cambia quando il consumatore presenti un movimento bancario corrispondente all’importo del prodotto, una conferma d’ordine e un documento relativo alla consegna.
In tale ipotesi, il rifiuto basato esclusivamente sulla mancata presentazione dello scontrino originale può risultare difficilmente giustificabile.
Il valore probatorio deve essere determinato considerando il complesso degli elementi.
La disciplina non consente di presumere automaticamente la fondatezza della domanda del consumatore, ma neppure autorizza il venditore a escludere qualsiasi accertamento sulla base di un formalismo documentale.
Il reclamo scritto quando il negozio rifiuta la garanzia senza lo scontrino
Quando il commerciante rifiuta di prendere in carico il prodotto per la mancanza dello scontrino, il consumatore può formulare una contestazione scritta.
La comunicazione deve individuare il bene, il difetto riscontrato e le circostanze relative all’acquisto.
Occorre precisare la data della transazione, l’importo pagato e il mezzo di pagamento utilizzato.
La documentazione bancaria dovrebbe essere accompagnata, quando disponibili, dalle ulteriori informazioni che permettono di individuare il prodotto.
È importante chiedere al venditore di valutare espressamente gli elementi probatori forniti.
Il reclamo può richiamare gli articoli 128 e seguenti del Codice del consumo e il principio secondo cui lo smarrimento dello scontrino non determina automaticamente l’estinzione della garanzia.
Può essere inoltre richiamata la posizione istituzionale del Ministero delle Imprese e del Made in Italy, che riconosce la possibilità di dimostrare la vendita mediante documenti alternativi.
Quando il pagamento è stato effettuato mediante carta, assume rilievo anche l’articolo 8 del decreto-legge n. 19 del 2026, convertito dalla legge n. 50 del 2026, nei limiti della sua specifica funzione relativa alla documentazione delle operazioni elettroniche.
La contestazione dovrebbe richiedere al commerciante un riscontro motivato, evitando che il rifiuto rimanga affidato esclusivamente a una comunicazione verbale.
La formalizzazione della richiesta consente di documentare la data del reclamo e le ragioni dell’eventuale diniego.
Il negozio può essere invitato a verificare i propri archivi commerciali
Quando il consumatore dispone di dati sufficientemente precisi sulla transazione, può chiedere al negozio di effettuare una verifica delle registrazioni disponibili.
La richiesta può indicare la data, l’importo, l’esercizio commerciale interessato e il riferimento del pagamento.
Se il negozio dispone di un sistema gestionale che collega le operazioni bancarie alle vendite, tali informazioni possono consentire di individuare il documento commerciale originario o il dettaglio degli articoli acquistati.
La possibilità di effettuare la verifica dipende tuttavia dai dati concretamente conservati.
Non è corretto presumere che ogni esercente disponga di una banca dati capace di ricostruire indefinitamente qualsiasi transazione.
Occorre inoltre considerare gli obblighi di conservazione documentale e la disciplina sulla protezione dei dati personali.
La richiesta deve essere proporzionata e finalizzata alla ricostruzione del rapporto.
Quando il commerciante dispone già delle informazioni necessarie per identificare la vendita, il rifiuto di considerarle può assumere rilievo nella valutazione complessiva della gestione del reclamo.
Il consumatore non deve però affidarsi esclusivamente alla disponibilità degli archivi del negozio.
È opportuno conservare anche la documentazione bancaria e gli altri elementi che possono essere acquisiti autonomamente.
La controversia può essere affrontata attraverso gli strumenti di tutela stragiudiziale
Quando il venditore persiste nel rifiuto e non riconosce la validità della documentazione alternativa, il consumatore può valutare gli strumenti disponibili per la risoluzione della controversia.
Occorre innanzitutto verificare se il professionista abbia aderito a procedure di conciliazione oppure a organismi di risoluzione alternativa delle controversie.
Il Codice del consumo disciplina, agli articoli 141 e seguenti, le procedure ADR applicabili alle controversie di consumo.
Tali strumenti possono consentire di affrontare il problema senza ricorrere immediatamente all’autorità giudiziaria.
La loro utilizzabilità dipende dalla natura della controversia, dall’organismo competente e dalle condizioni previste.
Quando il negozio opera attraverso un marketplace, possono inoltre essere disponibili procedure contrattuali di gestione dei reclami o programmi di protezione degli acquisti.
Tali strumenti devono essere distinti dai diritti inderogabili riconosciuti dalla legge.
La mancata disponibilità di una procedura commerciale non determina l’inesistenza del diritto alla garanzia.
Quando la controversia non venga risolta, può essere necessario valutare un’azione giudiziaria fondata sulla disciplina della conformità dei beni e sulle regole generali relative alla prova.
L’accertamento dovrà riguardare tanto l’esistenza della compravendita quanto la natura del difetto contestato.
Le clausole che limitano la garanzia possono assumere rilievo anche sotto il profilo delle pratiche commerciali scorrette
Una situazione diversa dalla semplice controversia probatoria si verifica quando il professionista adotti sistematicamente una politica commerciale che esclude qualsiasi assistenza in assenza dello scontrino originale.
In tale ipotesi occorre verificare se la condotta sia compatibile con le disposizioni inderogabili del Codice del consumo.
Gli articoli 20 e seguenti disciplinano le pratiche commerciali scorrette, comprese le azioni e le omissioni ingannevoli.
Può assumere rilievo una comunicazione che presenti in maniera inesatta i diritti riconosciuti al consumatore.
La semplice affermazione che lo scontrino è utile o normalmente necessario per agevolare la gestione della garanzia non costituisce automaticamente una pratica illecita.
Diversa può essere la situazione nella quale il professionista rappresenti sistematicamente la perdita del documento come causa legale di estinzione del diritto, indipendentemente dalla possibilità di dimostrare l’acquisto attraverso altri mezzi.
La valutazione deve essere effettuata considerando le informazioni fornite e la loro capacità di incidere sul comportamento economico del consumatore.
Quando emergano elementi che facciano ipotizzare una pratica commerciale scorretta, può essere valutata una segnalazione all’Autorità Garante della Concorrenza e del Mercato.
L’intervento dell’Autorità deve comunque essere distinto dalla tutela individuale diretta a ottenere la riparazione, la sostituzione o gli ulteriori rimedi previsti dalla legge.
La prova dell’acquisto deve essere valutata nel suo complesso
La disciplina della garanzia legale non richiede di attribuire valore esclusivo a un determinato documento.
Lo scontrino costituisce normalmente lo strumento più immediato per dimostrare la compravendita, ma il suo smarrimento non impedisce necessariamente di ricostruire il rapporto.
La documentazione bancaria può dimostrare che un pagamento è stato effettuato presso un determinato commerciante.
La ricevuta POS può contribuire a individuare la transazione.
La conferma d’ordine può identificare il prodotto.
La documentazione di consegna può dimostrare il momento dal quale decorre la garanzia.
Le registrazioni commerciali e gli eventuali identificativi tecnici possono consentire ulteriori verifiche.
Il valore probatorio deve essere determinato considerando la coerenza degli elementi e la loro capacità di individuare la specifica vendita.
La novità introdotta dal decreto-legge n. 19 del 2026, convertito dalla legge n. 50 del 2026, rafforza la possibilità di utilizzare la documentazione bancaria dettagliata in sostituzione delle ricevute cartacee del POS.
Non elimina, tuttavia, la distinzione tra la prova del pagamento e quella del bene acquistato.
Questo principio è fondamentale per evitare che la tutela venga interpretata in maniera eccessivamente formalistica oppure, all’opposto, prescindendo completamente dalla dimostrazione dei presupposti contrattuali.
Il diritto alla garanzia non può dipendere esclusivamente dalla conservazione dello scontrino cartaceo
La perdita dello scontrino non costituisce, di per sé, una causa di decadenza dalla garanzia legale di conformità.
Il consumatore conserva i diritti riconosciuti dagli articoli 128 e seguenti del Codice del consumo, purché sia in grado di dimostrare i presupposti necessari per esercitarli.
Il commerciante può verificare l’effettiva provenienza del prodotto e la data della consegna, ma non può considerare automaticamente inutilizzabili tutte le prove diverse dal documento originale.
L’estratto conto bancario e la ricevuta del pagamento elettronico possono rappresentare elementi significativi, soprattutto quando vengono integrati con informazioni idonee a identificare il bene.
La documentazione commerciale digitale, le conferme d’ordine e le eventuali registrazioni disponibili presso il venditore possono contribuire ulteriormente alla ricostruzione.
Quando l’acquisto risulta dimostrato e il difetto rientra nella disciplina della garanzia legale, il professionista deve valutare la richiesta applicando i rimedi previsti dalla normativa.
Non può introdurre condizioni documentali che limitino indebitamente la tutela.
Occorre inoltre considerare che la garanzia decorre dalla consegna e che, nei casi previsti, il consumatore beneficia della presunzione relativa ai difetti manifestatisi nel primo anno.
La corretta gestione del reclamo richiede quindi di distinguere la prova del contratto, quella della data di consegna e quella della non conformità.
L’assistenza di un’associazione di tutela dei consumatori può risultare utile quando il negozio respinga automaticamente qualsiasi richiesta in assenza dello scontrino, senza valutare i documenti alternativi disponibili oppure senza fornire una motivazione specifica relativa alla loro eventuale insufficienza.
Il principio che governa la materia è quello secondo cui la garanzia legale costituisce un diritto derivante dal contratto di vendita e non un beneficio subordinato alla conservazione materiale di un documento fiscale.
La perdita dello scontrino può rendere più complessa la prova dell’acquisto, ma non estingue automaticamente il diritto alla riparazione, alla sostituzione o agli ulteriori rimedi riconosciuti dalla legge.
Quando la vendita e la sua riferibilità al prodotto risultano dimostrabili attraverso elementi attendibili, il consumatore può far valere la garanzia legale anche senza disporre del documento commerciale originario.
Scopri di più da ADICU aps
Abbonati per ricevere gli ultimi articoli inviati alla tua e-mail.