Bonifico inviato al truffatore: quando è ancora possibile recuperare il denaro e quali responsabilità può avere la banca
Aver effettuato il bonifico non significa necessariamente che il denaro sia definitivamente perduto
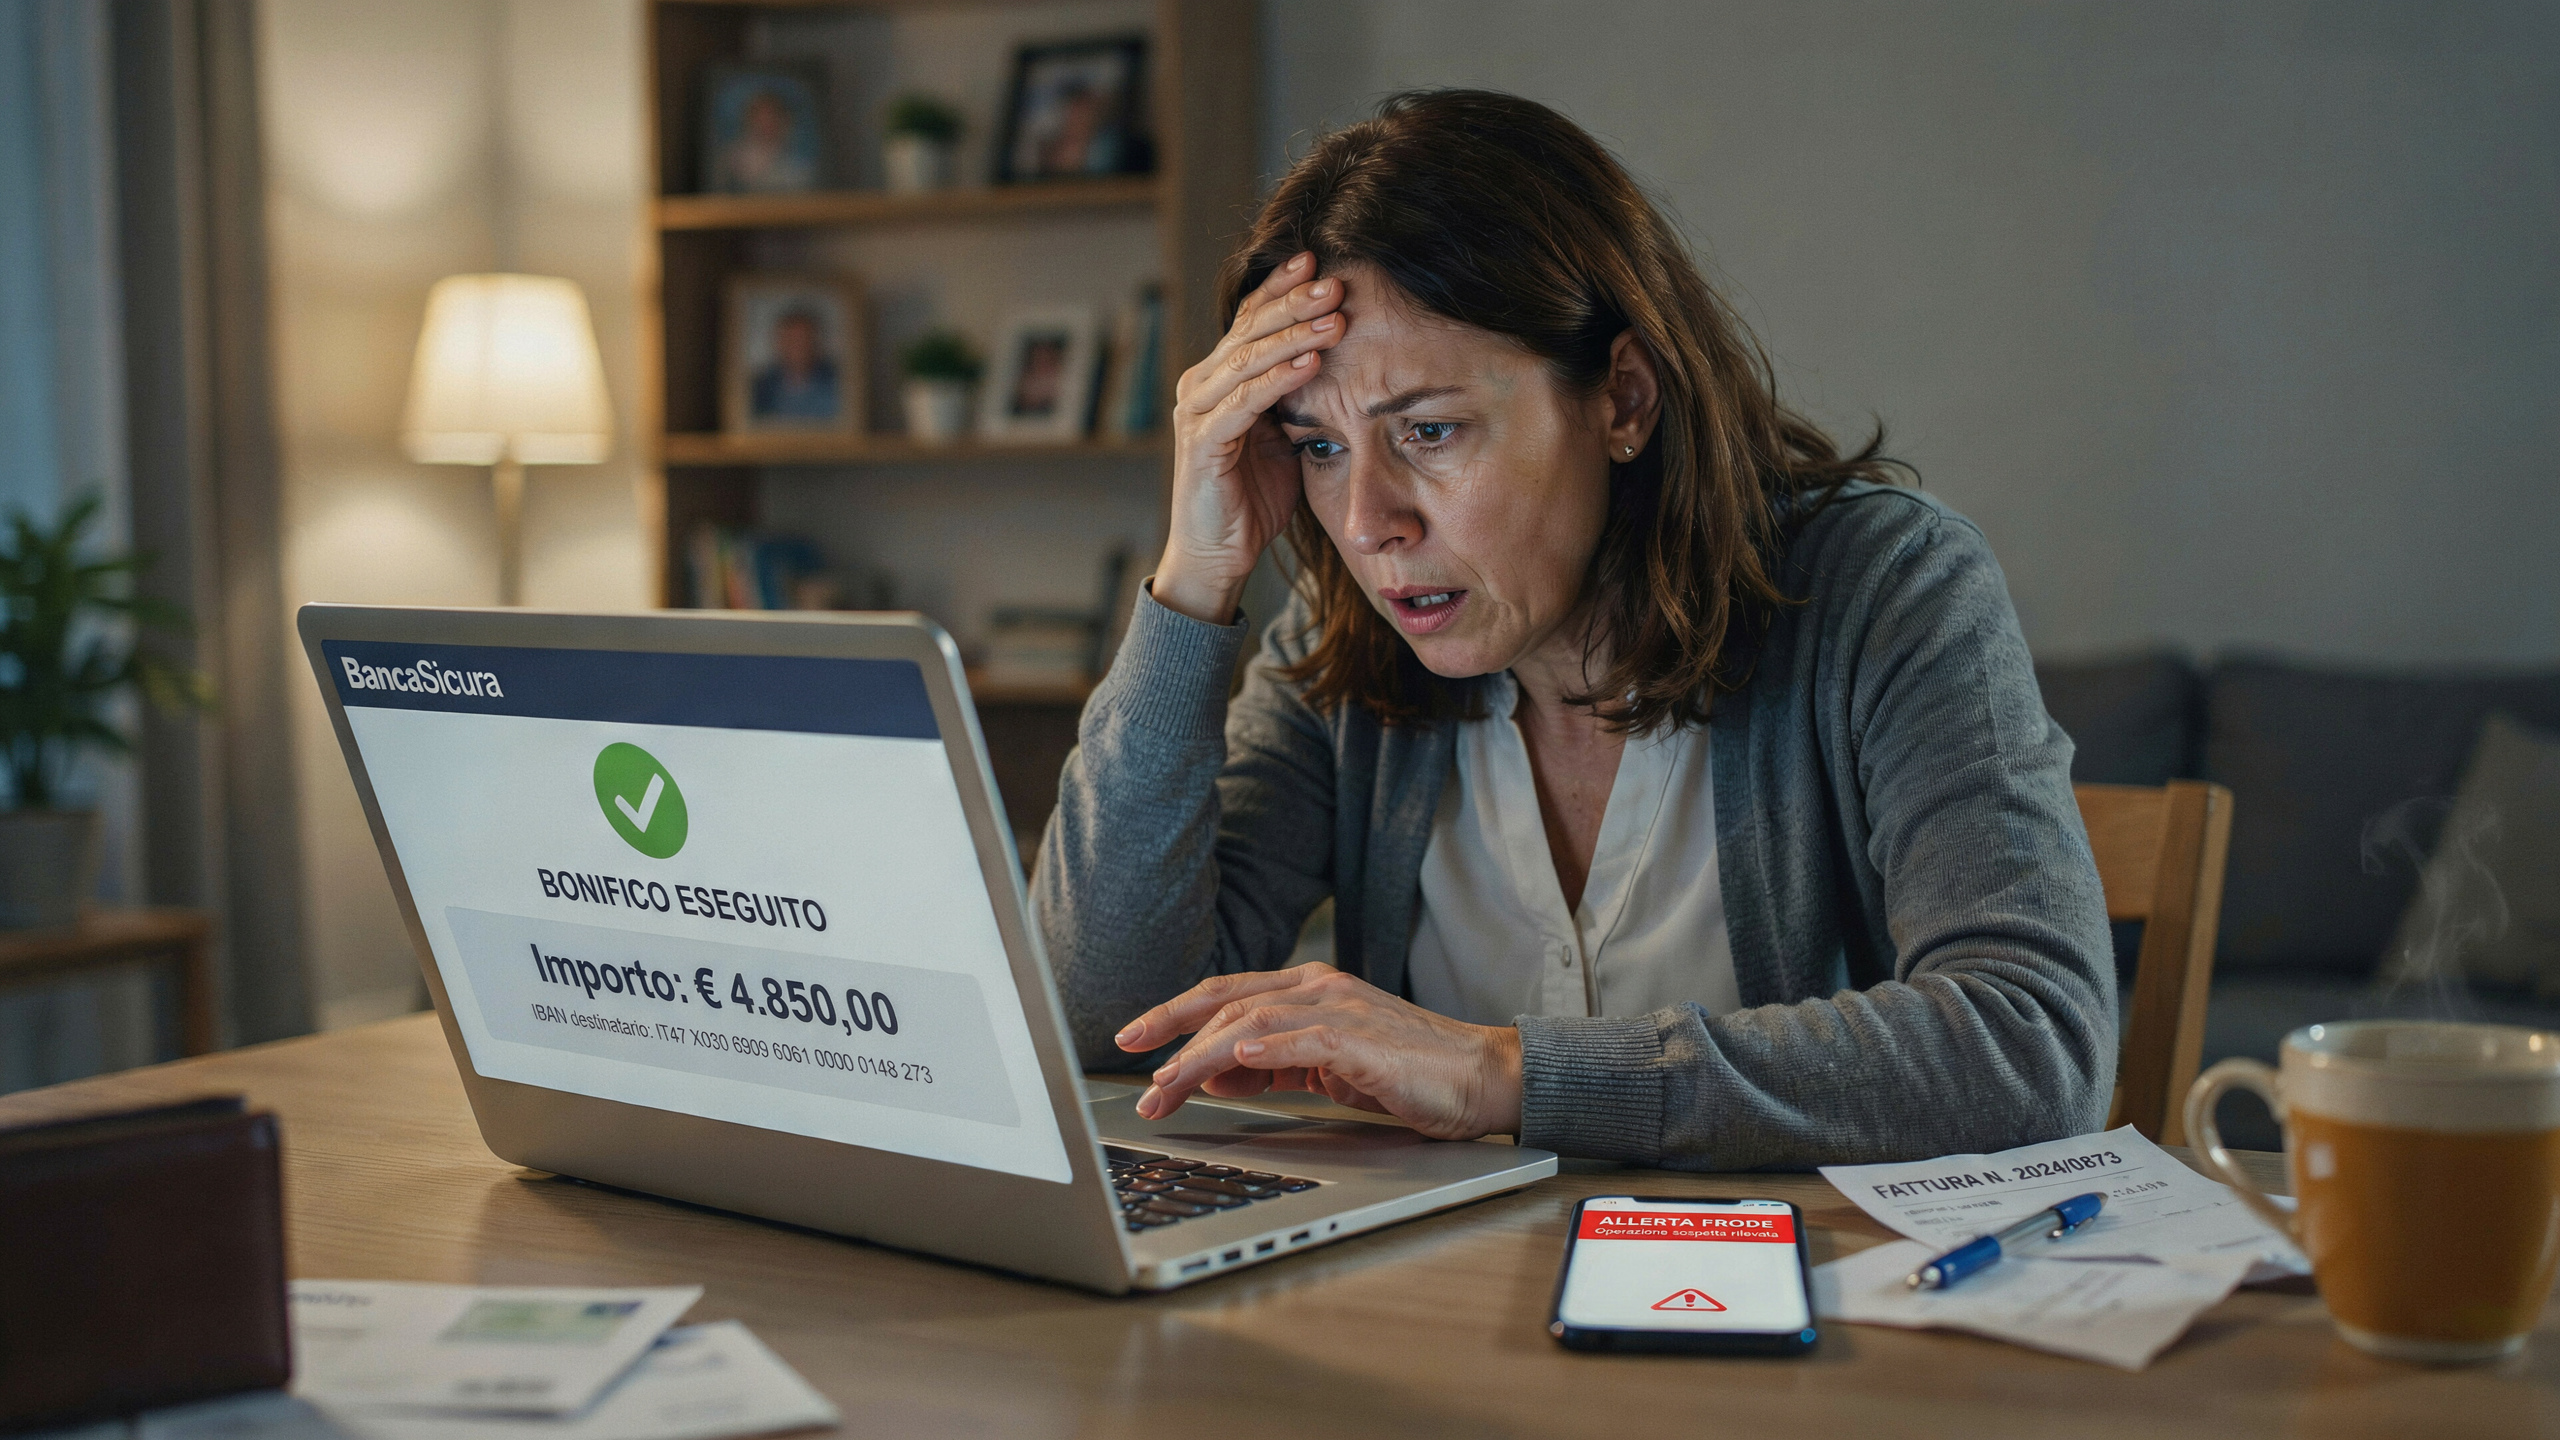
Una delle forme più insidiose di frode bancaria consiste nel convincere la vittima a eseguire un bonifico verso un conto controllato dal truffatore.
Il meccanismo può assumere forme molto diverse. Il criminale può presentarsi come un falso operatore bancario e sostenere che il conto corrente sia sotto attacco; può fingere di essere un figlio o un familiare che ha urgente bisogno di denaro; può vendere online un bene inesistente; può intercettare una fattura e sostituire l’IBAN del vero creditore; può convincere il correntista a trasferire le disponibilità su un presunto “conto sicuro”.
Quando la vittima comprende l’inganno, la prima domanda è inevitabile: il bonifico può essere recuperato?
La risposta è che il recupero può essere ancora possibile, ma dipende da alcuni elementi decisivi: quanto rapidamente viene scoperta la frode, se il bonifico è ordinario o istantaneo, se le somme sono ancora disponibili sul conto beneficiario, chi abbia materialmente disposto il trasferimento, quali sistemi di sicurezza abbia utilizzato la banca e, per i bonifici eseguiti dal 9 ottobre 2025, quale sia stato l’esito della Verification of Payee, ossia del controllo tra nome del beneficiario e IBAN.
La prima distinzione da compiere è però ancora più importante: bisogna stabilire se il bonifico sia stato effettivamente disposto dalla vittima sotto l’influenza dell’inganno oppure se sia stato materialmente eseguito dal truffatore dopo avere acquisito il controllo dell’home banking.
Le conseguenze giuridiche sono profondamente differenti.
Il bonifico “fatto al truffatore” può nascondere due fattispecie completamente diverse
Immaginiamo un falso dipendente della banca che telefoni al cliente e gli comunichi che sono in corso movimenti sospetti.
Nel primo caso gli dice: “per mettere in sicurezza i suoi soldi apra l’app e trasferisca 20.000 euro su questo IBAN”.
Il cliente inserisce personalmente il beneficiario, l’importo e conferma il pagamento.
Nel secondo caso il falso operatore convince invece la vittima a installare un’applicazione di controllo remoto; successivamente entra nell’home banking ed esegue autonomamente il bonifico.
Nel linguaggio comune entrambe le persone diranno: “mi hanno truffato con un bonifico”.
Per il diritto dei servizi di pagamento, però, si tratta di due situazioni radicalmente differenti.
Nel primo caso siamo normalmente davanti a una frode da manipolazione del pagatore: il pagamento è stato materialmente disposto dal titolare, anche se la sua decisione è stata provocata da un raggiro.
Nel secondo caso possiamo trovarci di fronte a una vera operazione non autorizzata, perché il cliente non ha mai prestato consenso a quello specifico trasferimento.
La Banca d’Italia rileva che la manipolazione del pagatore rappresenta oggi la forma prevalente di frode nei bonifici e che proprio in questa categoria i sistemi di Strong Customer Authentication risultano meno efficaci, poiché è la stessa vittima a superare correttamente i controlli di sicurezza.
Se il bonifico è stato disposto personalmente dalla vittima, il rimborso bancario non è automatico
È questo il punto che genera il maggior numero di equivoci.
Il falso operatore può utilizzare artifici e raggiri estremamente sofisticati. Può alterare il numero telefonico visualizzato sul telefono, conoscere informazioni personali, inviare messaggi apparentemente provenienti dalla banca e convincere il cliente che trasferire il denaro sia necessario proprio per impedirne il furto.
La vittima è certamente vittima di una truffa.
Ma, se è stata lei stessa ad aprire l’app, inserire il beneficiario, indicare l’importo e confermare il bonifico, la disciplina del rimborso automatico prevista per le operazioni non autorizzate non si applica necessariamente.
La Banca d’Italia chiarisce espressamente che le frodi da manipolazione del pagatore, proprio perché inducono l’utente a disporre volontariamente il pagamento, non consentono l’attivazione automatica degli stessi meccanismi di rimborso previsti per le transazioni eseguite senza consenso.
Questo non significa che sia impossibile recuperare le somme.
Significa che bisogna utilizzare una strategia giuridica diversa.
Se invece il truffatore ha disposto autonomamente il bonifico, cambia completamente il regime
Supponiamo che il criminale abbia acquisito le credenziali, registrato un proprio dispositivo, ottenuto il controllo remoto dello smartphone oppure compromesso l’home banking e abbia poi eseguito personalmente il trasferimento.
Il correntista non ha scelto il beneficiario.
Non ha indicato l’importo.
Non ha deciso di trasferire il denaro.
In questo caso può trattarsi di una vera operazione non autorizzata, disciplinata dagli articoli 10, 11 e 12 del d.lgs. n. 11/2010.
Il sistema è molto più favorevole all’utente.
L’intermediario deve provare la corretta autenticazione, registrazione e contabilizzazione dell’operazione e, quando intenda attribuire la perdita al cliente, deve affrontare anche l’onere di dimostrare il dolo o la colpa grave nei casi previsti dalla legge.
Per l’operazione non autorizzata la regola è il rimborso rapido
L’articolo 11 del d.lgs. n. 11/2010 stabilisce che, in caso di operazione non autorizzata, il prestatore di servizi di pagamento deve normalmente rimborsare l’importo immediatamente e comunque entro la fine della giornata operativa successiva a quella nella quale prende conoscenza dell’operazione o riceve la relativa segnalazione.
La Banca d’Italia ha più volte richiamato gli intermediari al rispetto di questo obbligo.
È quindi fondamentale descrivere correttamente ciò che è accaduto.
Un cliente che non ha mai disposto il bonifico dovrebbe evitare di presentare la vicenda genericamente come “bonifico fatto al truffatore”, perché questa formula può far apparire autorizzata un’operazione che, tecnicamente e giuridicamente, potrebbe non esserlo affatto.
Una recente decisione ABF del 2026 dimostra quanto sia importante ricostruire chi abbia realmente eseguito il bonifico
La decisione dell’Arbitro Bancario Finanziario, Collegio di Bari, n. 528 del 21 gennaio 2026, è particolarmente interessante.
Una cliente aveva ricevuto una telefonata apparentemente proveniente dal servizio clienti della banca. Il falso operatore le aveva fatto installare un’applicazione che consentiva il controllo remoto dello smartphone. Poco dopo era stato effettuato, a sua insaputa, un bonifico istantaneo di 26.000 euro.
La banca sosteneva che il pagamento fosse stato correttamente autenticato mediante PIN e OTP.
L’ABF ha però rilevato che l’intermediario non aveva adeguatamente chiarito quale dispositivo fosse stato utilizzato per generare il token, se si trattasse del device storico della cliente o di un dispositivo diverso registrato in prossimità della frode e se l’eventuale nuovo enrollment fosse stato correttamente autenticato.
Il Collegio ha quindi ritenuto non assolto l’onere probatorio della banca e ha disposto il rimborso dell’intero importo di 26.000 euro.
Il precedente è importante perché dimostra che la semplice presenza, nei sistemi informatici, di PIN e OTP non chiude automaticamente la controversia.
La prima cosa da fare è tentare di fermare il denaro
Indipendentemente dalla futura responsabilità della banca, la priorità assoluta è bloccare materialmente le somme prima che vengano trasferite altrove.
La vittima dovrebbe contattare immediatamente la propria banca utilizzando esclusivamente i recapiti ufficiali.
Il fattore tempo è essenziale.
Un conto utilizzato per ricevere denaro fraudolento viene spesso svuotato rapidamente mediante ulteriori bonifici, prelievi, acquisti, criptovalute o trasferimenti verso altri conti.
Quanto prima viene segnalato l’accaduto, tanto maggiori sono le possibilità che una quota delle somme sia ancora disponibile.
Bonifico ordinario: quando è ancora possibile revocarlo
Per il bonifico ordinario occorre distinguere il momento nel quale il cliente si accorge della frode.
Se l’ordine non è ancora entrato definitivamente nelle procedure di esecuzione e si trova ancora in una fase tecnicamente revocabile, la banca può essere in grado di fermarlo.
La Banca d’Italia chiarisce che, quando l’ordine non sia ancora stato inserito nelle procedure interbancarie, il cliente può chiedere al proprio prestatore di revocarlo.
Se invece i fondi sono già stati trasferiti, la banca può attivarsi per tentare il recupero, ma l’esito diventa molto più incerto.
La telefonata effettuata dieci minuti dopo il bonifico e quella effettuata tre giorni dopo hanno quindi prospettive completamente differenti.
Il cosiddetto “recall” non equivale all’annullamento automatico del bonifico
Una volta che il denaro è arrivato sul conto del beneficiario, la situazione cambia.
Il cliente può chiedere alla propria banca di avviare una procedura di recall, cioè di richiamo o recupero del bonifico attraverso l’intermediario del beneficiario.
Occorre però evitare un equivoco frequente.
Il recall non è un pulsante attraverso il quale la banca ordinante può unilateralmente prelevare il denaro dal conto del destinatario.
Una volta accreditate, le somme sono entrate nella disponibilità del beneficiario secondo le regole del sistema di pagamento.
La banca del pagatore può attivare le procedure interbancarie di recupero e segnalare la natura fraudolenta dell’operazione, ma il risultato dipenderà dalla concreta situazione del conto, dalla disponibilità ancora esistente, dalla collaborazione degli intermediari e, quando necessario, dagli strumenti dell’autorità giudiziaria.
Per questo la tempestività è determinante.
Il bonifico istantaneo rende il recupero molto più difficile
Con il bonifico istantaneo il problema diventa ancora più evidente.
La caratteristica essenziale dello strumento è proprio l’immediatezza.
La Banca d’Italia ricorda che il bonifico istantaneo è, per sua natura, immediato e irrevocabile nel momento nel quale viene disposto.
Questo significa che, se il cliente autorizza un bonifico istantaneo alle 15:00 e chiama la banca alle 15:05, il denaro può essere già da alcuni minuti nella disponibilità del destinatario.
L’assenza di revocabilità non impedisce naturalmente di chiedere l’attivazione immediata delle procedure antifrode e di recupero.
Significa però che non esiste più la possibilità di interrompere l’ordinaria esecuzione prima dell’accredito.
“Istantaneo” non significa però “giuridicamente irrecuperabile”
È importante non cadere nell’eccesso opposto.
Il fatto che il bonifico istantaneo non possa essere revocato unilateralmente non significa che il denaro sia diventato giuridicamente di proprietà del truffatore.
Se il pagamento è stato ottenuto attraverso una frode, rimangono possibili il recupero bancario quando le somme siano ancora presenti, il sequestro da parte dell’autorità giudiziaria, le azioni restitutorie e risarcitorie e, nelle operazioni realmente non autorizzate, la domanda di rimborso nei confronti dell’intermediario.
L’irrevocabilità riguarda la meccanica del pagamento.
Non rende lecita l’appropriazione fraudolenta.
Dal 9 ottobre 2025 bisogna sempre verificare la Verification of Payee
Una delle innovazioni più importanti nel contrasto alle truffe tramite bonifico è rappresentata dalla Verification of Payee – VoP, introdotta dal Regolamento (UE) 2024/886.
Dal 9 ottobre 2025, per i bonifici ordinari e istantanei interessati dalla disciplina, il prestatore del pagatore deve consentire la verifica della corrispondenza tra il nome indicato dal cliente e l’intestatario effettivo dell’IBAN.
Il sistema restituisce in tempo reale un risultato che può indicare corrispondenza, mancata corrispondenza, corrispondenza parziale oppure impossibilità di eseguire il controllo.
Questa informazione è diventata essenziale nelle controversie del 2026.
Il falso “conto sicurezza” è proprio il caso in cui la VoP può smascherare la truffa
Immaginiamo che un falso dipendente della banca dica al cliente di trasferire 30.000 euro sul “conto tecnico antifrode di Banca Alfa”.
Il cliente inserisce come beneficiario “Banca Alfa – Ufficio sicurezza”.
L’IBAN appartiene invece a Mario Rossi.
Il sistema di Verification of Payee dovrebbe rilevare la mancata corrispondenza e avvertire il cliente prima che autorizzi il trasferimento.
Il Regolamento europeo prevede espressamente che, in caso di mancata corrispondenza, il prestatore informi il pagatore del rischio che il denaro venga trasferito su un conto non detenuto dal beneficiario indicato.
Un avviso di questo genere deve essere considerato un segnale di pericolo di assoluta rilevanza.
Se il nome è soltanto simile, il sistema deve fornire informazioni ulteriori
Il Regolamento affronta anche la cosiddetta quasi-corrispondenza.
Se il nome indicato dal cliente è simile ma non coincide esattamente con quello associato all’IBAN, il prestatore deve fornire al pagatore l’informazione prevista dalla disciplina affinché possa verificare a chi stia realmente inviando il denaro.
Il sistema serve quindi non soltanto a impedire errori di digitazione, ma anche a interrompere alcuni dei meccanismi tipici del social engineering.
Se la VoP segnala un’incongruenza e il cliente procede ugualmente
Qui la posizione del consumatore diventa molto più complessa.
Il falso operatore potrebbe affermare:
“È normale che il conto non sia intestato alla banca; si tratta di un nostro conto tecnico.”
Oppure:
“L’IBAN è intestato a un nostro fiduciario.”
Se il cliente riceve un chiaro avviso della propria banca e lo ignora seguendo le indicazioni dello sconosciuto, quell’elemento può assumere un peso molto significativo nella successiva valutazione delle responsabilità.
Non significa automaticamente che ogni tutela sia perduta.
Significa però che il presidio antifrode ha funzionato e che il cliente ha autorizzato il trasferimento nonostante il warning.
Se invece la banca non ha effettuato la Verification of Payee
La situazione è completamente diversa quando il servizio era obbligatorio ma non è stato correttamente messo a disposizione.
La Banca d’Italia precisa che, quando l’intermediario non abbia fornito la procedura di verifica nelle modalità previste dalla legge e ciò conduca all’esecuzione di un bonifico verso un beneficiario sbagliato, possono sorgere specifici obblighi di rimborso a carico dell’intermediario.
Dopo il 9 ottobre 2025, quindi, qualsiasi pratica legale relativa a una truffa mediante bonifico dovrebbe contenere una domanda precisa:
quale esito ha dato la Verification of Payee?
La risposta può modificare radicalmente l’analisi.
La Verification of Payee non protegge però da qualsiasi truffa
Occorre evitare di attribuire allo strumento capacità che non possiede.
Se il truffatore dice alla vittima:
“Versa il denaro a Mario Rossi”
e l’IBAN appartiene realmente a Mario Rossi, il controllo restituirà una corrispondenza perfetta.
La VoP verifica l’identità tra nome indicato e titolare dell’IBAN.
Non verifica se Mario Rossi sia una persona onesta, se la vendita sia reale o se la richiesta di pagamento derivi da una truffa.
Allo stesso modo, il controllo non impedisce necessariamente una frode nella quale il criminale utilizzi un conto intestato esattamente al soggetto indicato alla vittima.
È quindi un importante presidio di sicurezza, ma non una garanzia sull’affidabilità economica del beneficiario.
Anche quando il cliente ha disposto personalmente il bonifico può essere valutata la responsabilità della banca
L’esclusione del rimborso automatico non equivale a una generale immunità dell’intermediario.
La banca rimane soggetta agli obblighi derivanti dal contratto e alla diligenza professionale qualificata prevista dagli articoli 1176, comma 2, e 1218 c.c., oltre che alle specifiche norme sui servizi di pagamento.
In determinate situazioni può quindi diventare necessario verificare se il bonifico presentasse anomalie talmente evidenti da richiedere l’intervento dei sistemi antifrode.
Un correntista che non ha mai effettuato trasferimenti superiori a poche centinaia di euro e improvvisamente dispone tre bonifici istantanei da 15.000 euro ciascuno verso nuovi beneficiari presenta una situazione molto diversa rispetto a un’impresa che movimenta quotidianamente somme di quell’ordine.
L’esistenza di una responsabilità della banca non può però essere presunta.
Deve essere dimostrata attraverso una specifica violazione e il relativo nesso causale.
L’autorizzazione formale non esaurisce il problema del monitoraggio antifrode
La sicurezza bancaria contemporanea non consiste soltanto nel controllare username, password e OTP.
Gli intermediari utilizzano sistemi che analizzano dispositivi, beneficiari, frequenza dei pagamenti, importi e caratteristiche dell’operatività.
Il tema giuridico diventa quindi particolarmente complesso nelle frodi da falso operatore:
quanto deve spingersi la banca nel fermare un pagamento che il proprio cliente sta apparentemente autorizzando?
La banca non può impedire arbitrariamente al correntista di disporre del proprio denaro.
Nello stesso tempo, il sistema non può ignorare automaticamente pattern macroscopicamente compatibili con una frode.
È uno dei terreni sui quali si svilupperà maggiormente il contenzioso nei prossimi anni.
La Banca d’Italia conferma che proprio la manipolazione del pagatore è oggi il problema principale dei bonifici
I dati più recenti aiutano a comprendere perché la materia sia diventata così importante.
Nel secondo semestre 2025 il tasso di frode sui bonifici ordinari è rimasto molto contenuto, pari a circa 2 euro ogni 100.000 euro transati, mentre per i bonifici istantanei è sceso a circa 28 euro ogni 100.000, rispetto ai 45 del semestre precedente.
La riduzione delle frodi sugli istantanei viene collegata anche all’introduzione della Verification of Payee e al rafforzamento delle misure preventive.
La Banca d’Italia sottolinea tuttavia che la manipolazione del pagatore continua a essere la forma prevalente di frode nei bonifici.
Il problema, quindi, non è principalmente la vulnerabilità tecnica dello strumento.
È la capacità del criminale di convincere la persona autorizzata a usarlo contro il proprio interesse.
Quando il bonifico è stato eseguito dal truffatore, la SCA non basta automaticamente a escludere il rimborso
Quando l’operazione viene disconosciuta perché il cliente sostiene di non averla mai effettuata, il quadro è diverso.
L’articolo 10 del d.lgs. n. 11/2010 pone sull’intermediario l’onere di provare la corretta autenticazione dell’operazione.
Inoltre, la mera registrazione dell’utilizzo dello strumento non è sufficiente, da sola, a dimostrare che il cliente abbia autorizzato il pagamento o che abbia agito con dolo o colpa grave.
La decisione ABF n. 528/2026 lo dimostra chiaramente: pur essendo apparentemente presenti PIN e OTP, la banca non aveva spiegato adeguatamente la provenienza del token e il dispositivo utilizzato; il rimborso dei 26.000 euro è stato quindi riconosciuto.
Il falso operatore che controlla da remoto il telefono può quindi produrre un’operazione non autorizzata
È importante analizzare con particolare attenzione le applicazioni di controllo remoto.
Il truffatore può convincere la vittima a installare un software dicendo che serve a “bonificare il dispositivo”.
La persona può non effettuare materialmente alcun pagamento.
Il criminale opera invece attraverso il telefono controllato da remoto.
In una situazione del genere non è sufficiente osservare che “il bonifico proviene dal telefono della cliente”.
La questione è stabilire chi abbia effettivamente impartito l’ordine di pagamento e come il sistema sia stato autenticato.
Se il bonifico è partito dal conto ma il cliente non l’ha disposto, bisogna disconoscerlo formalmente
È fondamentale utilizzare la terminologia corretta nel reclamo.
Il cliente dovrebbe dichiarare espressamente di non avere autorizzato l’operazione e chiedere l’applicazione della disciplina del d.lgs. n. 11/2010.
La banca dovrà allora produrre le evidenze tecniche relative all’autenticazione e, quando intenda opporre il dolo o la colpa grave, fornire la prova richiesta dalla disciplina.
La denuncia penale non sostituisce il disconoscimento alla banca.
Le due iniziative devono procedere parallelamente.
Quando invece il cliente ha effettuato personalmente il bonifico, il reclamo deve essere impostato diversamente
Se il cliente inserisce volontariamente IBAN e importo, sostenere semplicemente “non ho autorizzato il bonifico” può essere controproducente quando i log dimostrano il contrario.
La contestazione dovrebbe descrivere la manipolazione fraudolenta e individuare le eventuali specifiche omissioni imputabili all’intermediario.
Diventano rilevanti l’esito della Verification of Payee, la presenza o meno di warning, la sequenza delle operazioni, l’eventuale anomalia dell’importo, il nuovo beneficiario e il comportamento della banca dopo la segnalazione.
Una corretta qualificazione giuridica rafforza la credibilità della domanda.
La banca deve essere avvertita immediatamente anche quando il bonifico è stato autorizzato
A volte la vittima pensa:
“L’ho fatto io, quindi la banca non può fare nulla.”
È un errore.
Anche per un bonifico volontariamente eseguito a favore di un truffatore bisogna contattare immediatamente l’intermediario.
La banca può tentare il richiamo, segnalare la frode alla banca del beneficiario e attivare i propri sistemi interni.
Se una parte delle somme è ancora disponibile, la tempestiva segnalazione può favorire il recupero.
La Banca d’Italia raccomanda espressamente di rivolgersi immediatamente al proprio intermediario dopo una frode.
La denuncia alla Polizia è particolarmente importante nei bonifici già accreditati
Quando il denaro è già arrivato al truffatore, il recupero può dipendere anche dalla rapidità dell’intervento dell’autorità giudiziaria.
La denuncia dovrebbe contenere tutti gli elementi disponibili: IBAN beneficiario, intestazione indicata, importo, CRO o identificativo della transazione, data e ora, numero telefonico utilizzato dal truffatore, chat, SMS, email, screenshot e modalità del raggiro.
L’obiettivo non è soltanto dimostrare di essere stati truffati.
È permettere agli investigatori di seguire immediatamente il flusso finanziario.
Se le somme sono ancora presenti su un conto identificabile, gli strumenti cautelari penali possono assumere enorme importanza.
Il sequestro può impedire che il denaro venga definitivamente disperso
Quando vengono individuate disponibilità riconducibili al profitto del reato, l’autorità giudiziaria può valutare i provvedimenti cautelari previsti dal codice di procedura penale.
In pratica, il recupero più efficace avviene spesso proprio quando il conto utilizzato per la frode viene individuato prima che sia stato completamente svuotato.
Questo spiega perché denuncia, segnalazione bancaria e recall devono essere avviati contemporaneamente.
Aspettare l’esito del reclamo bancario prima di presentare denuncia può comportare la perdita di tempo prezioso.
Il titolare dell’IBAN che ha ricevuto il denaro può essere direttamente coinvolto
Un altro aspetto spesso trascurato riguarda il soggetto al quale appartiene il conto beneficiario.
Non sempre coincide con l’organizzatore della frode.
Le organizzazioni criminali utilizzano frequentemente i cosiddetti money mule, persone i cui conti vengono impiegati per ricevere e trasferire somme provenienti da frodi.
Alcuni partecipano consapevolmente.
Altri vengono a loro volta reclutati attraverso false offerte di lavoro o altre tecniche.
Dal punto di vista della vittima, l’identificazione del titolare dell’IBAN è comunque importante perché può aprire anche il terreno delle azioni restitutorie e risarcitorie.
Il denaro ricevuto senza titolo può essere oggetto di restituzione
Sul piano civilistico, a seconda della struttura concreta della frode, possono essere utilizzate diverse azioni.
Quando il destinatario ha ricevuto una somma priva di una valida causa giuridica può venire in rilievo la disciplina dell’indebito oggettivo prevista dall’articolo 2033 c.c.
Se il pagamento deriva da un contratto concluso attraverso il dolo del truffatore possono rilevare l’annullamento del contratto ai sensi degli articoli 1439 e seguenti c.c. e le conseguenti restituzioni.
Quando vi è un illecito autonomo, può trovare applicazione anche l’articolo 2043 c.c. sul risarcimento del danno.
La scelta dell’azione dipende dal modo nel quale la frode è stata realizzata.
Il procedimento penale può essere utilizzato anche per ottenere il risarcimento
Quando gli autori vengono individuati e viene esercitata l’azione penale, la vittima può valutare la costituzione di parte civile per chiedere restituzione e risarcimento dei danni provocati dal reato.
Il risultato economico dipenderà però dalla concreta disponibilità patrimoniale dei responsabili.
Una sentenza di condanna non garantisce materialmente il recupero se il patrimonio è stato occultato o disperso.
È per questo che le iniziative cautelari effettuate nella fase iniziale della frode possono essere molto più importanti della futura sentenza.
La banca del beneficiario risponde automaticamente perché ha aperto il conto al truffatore?
No.
Anche su questo punto bisogna evitare automatismi.
Il fatto che un conto bancario sia stato utilizzato per ricevere somme fraudolente non rende automaticamente la banca del beneficiario responsabile nei confronti di tutte le vittime.
Per sostenere una responsabilità dell’intermediario ricevente occorre individuare specifiche violazioni di obblighi professionali, dimostrare che tali violazioni abbiano avuto efficacia causale e ricostruire concretamente la condotta della banca.
Possono assumere rilievo, a seconda del caso, modalità di apertura e gestione del rapporto, anomalie evidentissime, segnalazioni ricevute, obblighi antiriciclaggio e comportamento successivo alla comunicazione della frode.
Ma la semplice esistenza del “conto del truffatore” presso una banca non è sufficiente.
Anche la banca ordinante può essere responsabile se reagisce tardivamente alla segnalazione
Una volta che il cliente comunica formalmente la frode, il comportamento successivo dell’intermediario assume importanza.
Se il cliente segnala immediatamente un trasferimento appena eseguito e la banca rimane inspiegabilmente inattiva nonostante esistano strumenti concretamente utilizzabili per tentare il recupero, può diventare necessario verificare se tale inerzia abbia contribuito alla perdita definitiva delle somme.
Anche in questo caso la responsabilità non è automatica.
Bisogna dimostrare che un intervento tempestivo avrebbe avuto una concreta probabilità di successo e che il ritardo abbia causalmente prodotto la perdita.
È importante chiedere quando la banca ha inviato il recall
In una controversia seria non basta sapere che “la banca ha tentato il recupero”.
Bisogna verificare quando lo abbia fatto.
Se la frode viene denunciata alle 10:05 e il recall parte immediatamente, il comportamento è molto diverso rispetto al caso in cui venga inoltrato due giorni dopo.
Per somme rilevanti può essere utile chiedere documentazione relativa alla data e all’orario della segnalazione, della richiesta di richiamo e della risposta ricevuta dalla banca beneficiaria.
La cronologia può diventare decisiva per ricostruire eventuali responsabilità.
Anche il comportamento della banca dopo l’alert deve essere documentato
Il consumatore dovrebbe conservare numeri di pratica, email, PEC, registrazioni o annotazioni degli orari delle telefonate, nominativi degli operatori quando disponibili e qualsiasi risposta ricevuta.
La frase “ci siamo attivati tempestivamente” deve poter essere confrontata con dati oggettivi.
In un eventuale giudizio il problema non sarà semplicemente dimostrare l’esistenza della frode, ma individuare che cosa ciascun soggetto abbia fatto nelle ore successive.
Per i bonifici del 2026 bisogna chiedere espressamente l’esito VoP
Questo è probabilmente uno degli accertamenti più importanti nelle pratiche contemporanee.
Nel reclamo dovrebbe essere chiesto all’intermediario di indicare quale esito sia stato restituito dalla Verification of Payee prima dell’autorizzazione.
Era un match?
Un no match?
Una quasi-corrispondenza?
Il controllo non era disponibile?
Che cosa è stato mostrato sullo schermo del cliente?
Sono domande che fino al 2025 avrebbero avuto un ruolo marginale e che dal 9 ottobre 2025 sono diventate centrali.
Anche le schermate dell’app possono essere importanti
Quando il cliente ricorda di avere visto un determinato warning, è utile verificare se sia possibile acquisire la documentazione tecnica o grafica della procedura utilizzata dalla banca in quel periodo.
Una formulazione generica come “verificare beneficiario” è diversa da un avviso esplicito:
“Il nome indicato non corrisponde all’intestatario dell’IBAN. Procedendo il denaro potrebbe essere inviato a un soggetto diverso”.
Il modo in cui l’informazione viene presentata può assumere importanza nella valutazione della diligenza tanto della banca quanto del consumatore.
Se la banca nega qualsiasi responsabilità, il primo rimedio è il reclamo
Quando il tentativo di recupero fallisce e vi sono ragioni per ritenere che l’intermediario abbia responsabilità, deve essere inviato un reclamo formale.
Per le controversie relative ai servizi di pagamento, l’intermediario deve normalmente rispondere entro quindici giornate lavorative, salvo le circostanze eccezionali contemplate dalla disciplina.
La Banca d’Italia conferma questo termine anche nelle proprie indicazioni sulle frodi e sui bonifici.
Il reclamo dovrebbe essere tecnicamente preciso e non una semplice richiesta generica di cortesia.
Quando rivolgersi all’Arbitro Bancario Finanziario
Se la risposta è insoddisfacente o non arriva nei termini, può essere valutato il ricorso all’Arbitro Bancario Finanziario.
L’ABF è particolarmente importante nelle frodi relative ai servizi di pagamento perché dispone ormai di un patrimonio molto ampio di decisioni su bonifici, phishing, vishing, spoofing, autenticazione forte e utilizzo fraudolento degli strumenti.
L’archivio ABF contiene migliaia di decisioni in materia di bonifici e disconoscimenti e, nel 2026, le frodi mediante spoofing sono state oggetto di specifico confronto tra i Collegi.
Il ricorso non impedisce successivamente di rivolgersi al giudice.
L’ABF è particolarmente utile quando il bonifico non è stato realmente autorizzato
Quando il cliente sostiene che l’operazione sia stata eseguita dal truffatore e la banca oppone semplicemente la corretta autenticazione, l’ABF può verificare se l’intermediario abbia effettivamente assolto l’onere probatorio previsto dal d.lgs. n. 11/2010.
La decisione n. 528/2026 rappresenta un esempio molto chiaro: apparenti evidenze di PIN e OTP non sono bastate perché la banca non aveva documentato adeguatamente il dispositivo e la genesi del token utilizzato; è stato quindi riconosciuto il rimborso di 26.000 euro.
Nei bonifici volontariamente disposti la controversia è più difficile, ma non necessariamente inutile
Quando il cliente ha materialmente autorizzato l’operazione, l’ABF o il giudice non possono limitarsi alla disciplina delle operazioni non autorizzate.
Diventano centrali eventuali specifiche violazioni della banca.
Il cliente dovrà individuare con precisione perché l’intermediario avrebbe dovuto impedire o segnalare l’operazione.
Una domanda costruita genericamente sulla circostanza di essere stati vittima di truffa presenta normalmente una forza minore rispetto a una contestazione che dimostri, per esempio, il mancato funzionamento della VoP, l’assenza di un warning obbligatorio o altre specifiche anomalie.
La denuncia non è condizione per il rimborso bancario delle operazioni non autorizzate
La Banca d’Italia ricorda che denunciare l’accaduto alle Forze dell’ordine non costituisce necessariamente una condizione indispensabile per chiedere alla banca il rimborso delle operazioni non autorizzate.
Ciò non significa che la denuncia sia inutile.
In una frode tramite bonifico già accreditato è, al contrario, fortemente consigliabile perché può essere determinante per l’individuazione dei conti, la ricostruzione dei flussi finanziari e l’adozione di eventuali provvedimenti cautelari.
Le due procedure rispondono semplicemente a finalità differenti.
Un caso pratico: falso operatore e bonifico ordinario appena eseguito
Il cliente riceve una chiamata da un falso dipendente della banca e trasferisce 8.000 euro su un presunto conto di sicurezza.
Dopo cinque minuti comprende la truffa.
In questo caso deve telefonare immediatamente alla banca.
Se l’ordine non è ancora entrato definitivamente nel circuito interbancario, può esistere ancora una concreta possibilità di bloccarlo.
Se invece è già stato eseguito, deve essere immediatamente richiesto il tentativo di recall e segnalata la frode.
Per un bonifico successivo al 9 ottobre 2025 deve inoltre essere verificato quale esito abbia prodotto la VoP.
Un secondo caso: bonifico istantaneo da 20.000 euro
Il cliente trasferisce 20.000 euro con bonifico istantaneo.
Dopo due minuti comprende il raggiro.
L’operazione è già irrevocabile sotto il profilo del normale funzionamento dello strumento.
Questo non rende inutile la telefonata alla banca.
Occorre segnalare immediatamente la frode affinché vengano attivati i contatti con l’intermediario beneficiario e verificata la presenza delle somme.
Contemporaneamente deve essere presentata denuncia con l’indicazione dell’IBAN.
Se il conto viene individuato e il denaro non è ancora stato disperso, le prospettive possono essere radicalmente migliori rispetto a una segnalazione effettuata diversi giorni dopo.
Un terzo caso: bonifico eseguito dal criminale attraverso il controllo remoto
La vittima installa un’applicazione su indicazione del falso operatore.
Il truffatore prende il controllo del dispositivo ed esegue autonomamente un bonifico da 26.000 euro.
Qui non bisogna dare per scontato che si tratti di un pagamento autorizzato soltanto perché proviene dal telefono del cliente.
È necessario disconoscere formalmente l’operazione e pretendere la prova tecnica della SCA e del dispositivo utilizzato.
Una dinamica sostanzialmente riconducibile a questa problematica è stata oggetto della decisione ABF n. 528/2026, conclusasi con il rimborso integrale.
Un quarto caso: la VoP segnala che il nome non corrisponde
Il falso operatore dice al cliente di trasferire denaro a “Banca Alfa”.
La VoP segnala invece che il nome non corrisponde all’intestatario dell’IBAN.
Il truffatore insiste e afferma che si tratta di un normale conto tecnico.
Il cliente procede.
In una successiva controversia, l’avvertimento ricevuto assumerà un peso molto rilevante.
La banca aveva infatti messo a disposizione proprio l’informazione destinata a far emergere l’anomalia.
Un quinto caso: nessuna VoP viene effettuata dopo il 9 ottobre 2025
Il cliente dispone nello stesso scenario un bonifico, ma la banca non esegue il controllo obbligatorio.
Se ricorrono le condizioni previste dal Regolamento europeo e l’omissione è causalmente collegata al trasferimento verso un beneficiario errato, può aprirsi un importante profilo di responsabilità dell’intermediario.
Nel 2026 questo aspetto non dovrebbe mai essere omesso nell’analisi di una frode mediante bonifico.
Un sesto caso: falso venditore online
Il consumatore acquista un elettrodomestico su un falso sito e invia volontariamente 1.500 euro mediante bonifico al venditore.
Il pagamento è stato materialmente disposto dalla vittima.
Non si tratta normalmente di un’operazione bancaria non autorizzata.
La prima strategia consiste quindi nel tentare immediatamente il richiamo, denunciare la frode, individuare il titolare dell’IBAN e valutare le azioni restitutorie.
Una responsabilità della banca richiederebbe l’individuazione di una specifica violazione, per esempio collegata alla VoP o ad altri obblighi concretamente applicabili.
Il semplice fatto che la banca abbia “eseguito il bonifico” non significa che abbia sbagliato
Anche questo principio deve essere ricordato.
Il contratto bancario attribuisce al cliente il potere di disporre del proprio denaro.
Quando il cliente impartisce un ordine formalmente valido verso un IBAN correttamente indicato, la banca ha normalmente il dovere di eseguirlo.
Non può essere considerata responsabile semplicemente perché successivamente emerge che il beneficiario era un truffatore.
Occorre individuare un’ulteriore ragione giuridica: mancato rispetto delle regole sui pagamenti, mancata VoP, anomalie rilevanti, carenze dei sistemi antifrode o altre violazioni professionali.
Il raggiro del criminale e la responsabilità della banca sono due problemi diversi.
Cosa cambia se il truffatore ha falsificato una fattura sostituendo l’IBAN
Un’altra frode frequente è la Business Email Compromise, che può colpire anche un consumatore.
Il cliente riceve una fattura apparentemente autentica, ma il documento è stato intercettato e modificato sostituendo l’IBAN del vero creditore con quello del criminale.
Il bonifico viene effettuato volontariamente.
Anche qui la VoP assume enorme importanza.
Se il cliente inserisce il nome della vera impresa ma il conto appartiene a un soggetto completamente diverso, il mismatch dovrebbe emergere.
Dopo il 9 ottobre 2025, quindi, l’esito del controllo rappresenta uno dei primi dati da acquisire.
Il vero creditore può comunque chiedere nuovamente il pagamento?
È un problema distinto ma molto delicato.
Se il consumatore paga il truffatore invece del creditore reale, in linea generale il pagamento effettuato a un soggetto privo di legittimazione non estingue automaticamente il debito verso il vero creditore.
Occorre però verificare come la frode sia stata resa possibile, se l’alterazione sia avvenuta nei sistemi del creditore, del debitore o di terzi e se possano essere individuate responsabilità concorrenti.
Le frodi da sostituzione dell’IBAN possono quindi generare un doppio problema: recuperare il bonifico fraudolento e stabilire se l’obbligazione originaria debba ancora essere adempiuta.
La strategia migliore è intervenire contemporaneamente su tre fronti
Il recupero efficace richiede normalmente un’azione coordinata.
Sul piano bancario, occorre bloccare, revocare quando ancora possibile, richiedere il recall, verificare la VoP e contestare eventuali operazioni non autorizzate.
Sul piano penale, è necessario fornire rapidamente alle autorità tutti i dati necessari per seguire il denaro e valutare eventuali sequestri.
Sul piano civilistico, devono essere individuati il destinatario delle somme, gli eventuali intermediari responsabili e le azioni restitutorie o risarcitorie concretamente esperibili.
Queste iniziative non sono alternative.
Spesso devono essere avviate contemporaneamente.
La documentazione che decide la pratica
In una frode da bonifico il valore delle prove è enorme.
Devono essere conservati SMS, email, screenshot WhatsApp, registro delle chiamate, numero apparentemente utilizzato dal falso operatore, ricevuta del bonifico, IBAN, nome del beneficiario indicato, data e orario dell’operazione, messaggi dell’app bancaria, eventuali warning VoP e ogni risposta dell’intermediario.
Quando vi sia un dubbio sul fatto che il bonifico sia stato realmente disposto dal cliente oppure dal truffatore, diventano indispensabili anche i dati tecnici: dispositivo utilizzato, IP, token, registrazione di nuovi device, fattori di autenticazione e sequenza temporale.
La differenza tra un rimborso ottenuto e un reclamo respinto può trovarsi proprio in questi dettagli.
Non bisogna attendere la risposta del truffatore
Una tecnica frequente consiste nel promettere la restituzione entro pochi giorni.
“È stato un errore.”
“Il rimborso partirà domani.”
“Il bonifico è già in contabilità.”
Nel frattempo il denaro viene trasferito altrove.
Quando vi sono indizi seri di frode, aspettare significa spesso ridurre le possibilità di recupero.
La banca deve essere avvisata immediatamente anche se il truffatore continua a comunicare.
Conclusioni: il bonifico al truffatore può essere recuperato, ma il tempo e la corretta qualificazione giuridica sono decisivi
La domanda “ho fatto un bonifico al truffatore: posso recuperare i soldi?” richiede quindi una risposta articolata.
Se il bonifico non è ancora definitivamente eseguito, può essere possibile bloccarlo o revocarlo attraverso la banca.
Se le somme sono già state accreditate, l’intermediario può tentare il recall, ma il recupero diventa più complesso e dipende soprattutto dalla disponibilità ancora presente sul conto beneficiario.
Con il bonifico istantaneo la situazione è ancora più delicata, perché l’operazione è immediata e normalmente irrevocabile fin dal momento della disposizione; resta però possibile attivare immediatamente le procedure antifrode, l’interlocuzione tra banche e gli strumenti dell’autorità giudiziaria.
Se il bonifico è stato materialmente eseguito dal truffatore senza il consenso del cliente, siamo nel terreno delle operazioni non autorizzate e può operare la forte tutela del d.lgs. n. 11/2010. La banca deve provare l’autenticazione e non può considerare automaticamente sufficiente la presenza di PIN, OTP o SCA. La decisione ABF n. 528/2026, che ha riconosciuto il rimborso di 26.000 euro in una frode con controllo remoto del dispositivo, ne offre una dimostrazione concreta.
Se invece è stato il cliente stesso a effettuare il bonifico perché ingannato, il rimborso bancario non è automatico. Si tratta normalmente di una frode da manipolazione del pagatore e bisogna verificare se la banca abbia violato specifici obblighi di sicurezza, monitoraggio o informazione.
Dal 9 ottobre 2025, inoltre, ogni pratica relativa a un bonifico fraudolento deve contenere una verifica ulteriore: occorre accertare quale risultato abbia prodotto la Verification of Payee, il sistema obbligatorio che confronta nome del beneficiario e IBAN.
Se il sistema ha segnalato chiaramente una mancata corrispondenza e il cliente ha proceduto ugualmente, la sua posizione può indebolirsi notevolmente.
Se il controllo obbligatorio non è stato effettuato correttamente e proprio questa omissione ha determinato l’invio del denaro al beneficiario errato, può invece emergere uno specifico profilo di responsabilità dell’intermediario.
La regola pratica più importante è quindi questa: un bonifico al truffatore non deve mai essere considerato automaticamente irrecuperabile, ma le probabilità di recupero diminuiscono rapidamente con il trascorrere del tempo.
Bisogna avvertire immediatamente la banca, chiedere il blocco o il recall, conservare tutte le prove, verificare la VoP, denunciare tempestivamente la frode e distinguere con precisione se il trasferimento sia stato realmente autorizzato oppure materialmente eseguito dal criminale.
È proprio questa distinzione — più ancora della parola “truffa” — a determinare quali rimedi possano essere utilizzati e chi debba, in ultima analisi, sopportare la perdita economica.
Scopri di più da ADICU aps
Abbonati per ricevere gli ultimi articoli inviati alla tua e-mail.