Il falso messaggio del figlio su WhatsApp: come riconoscere la truffa, bloccare il pagamento e tentare di recuperare il denaro
La truffa del “nuovo numero” sfrutta prima gli affetti e soltanto dopo la tecnologia
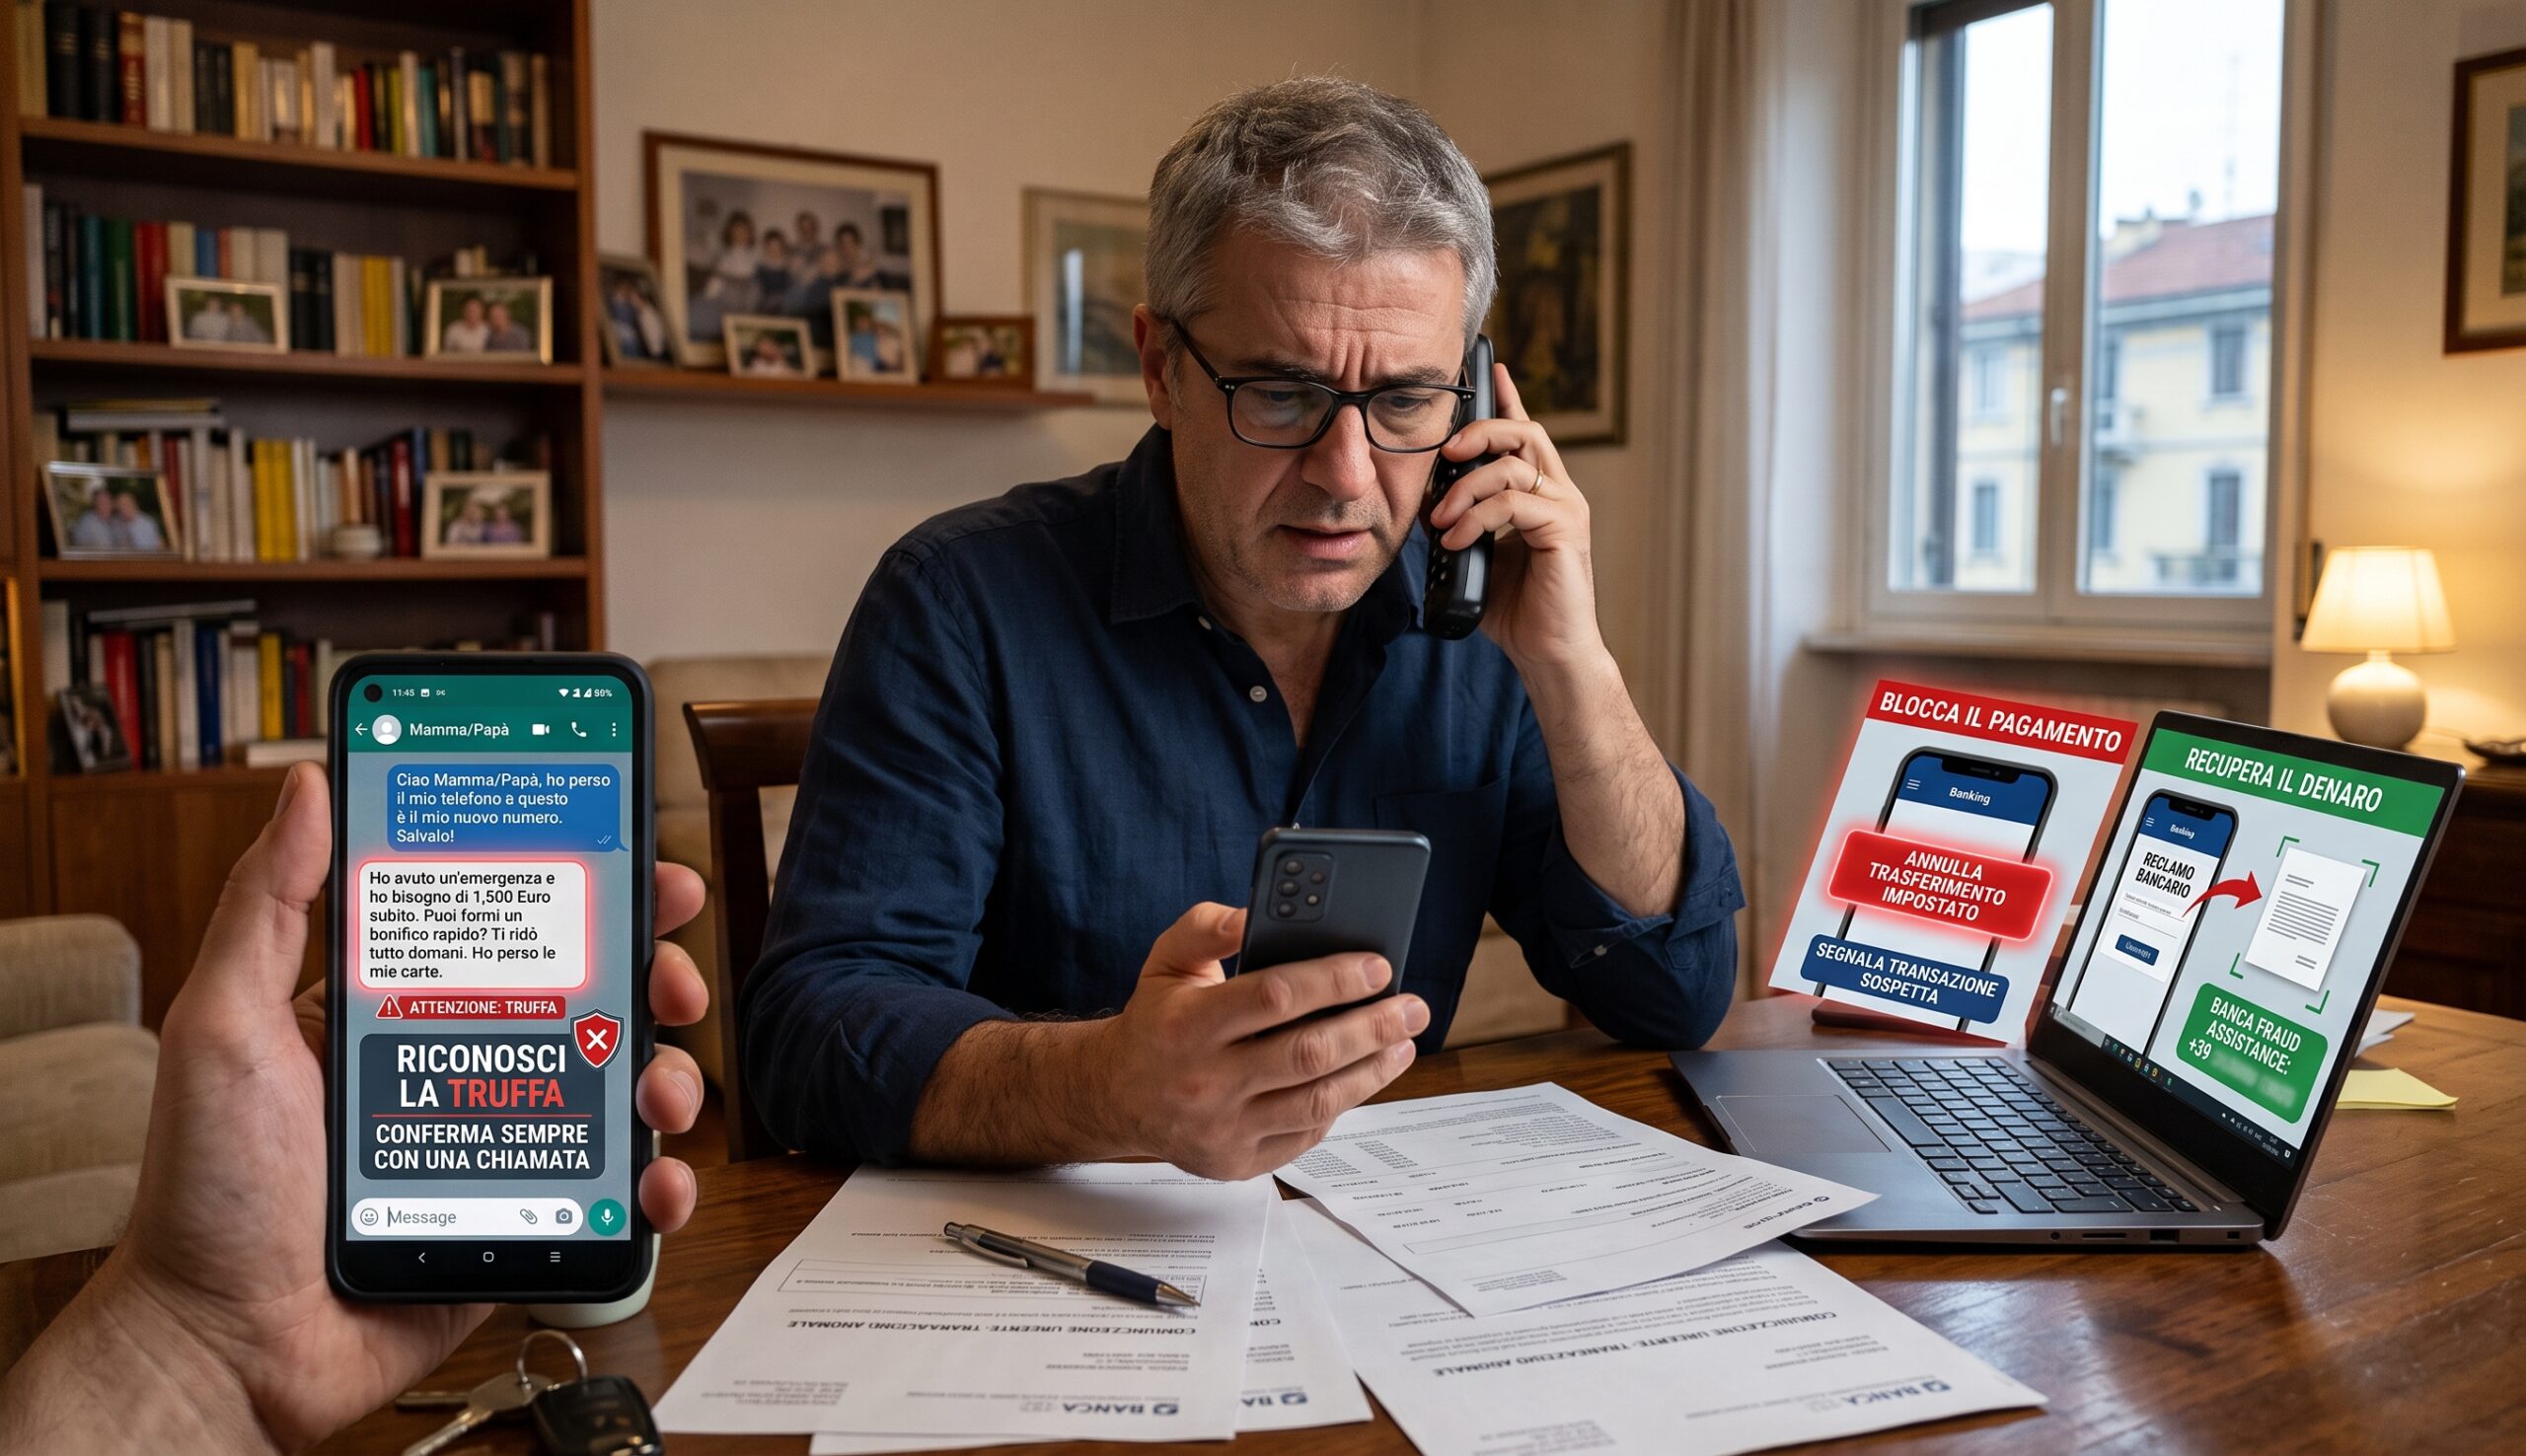
«Ciao mamma, ho rotto il telefono. Questo è il mio nuovo numero, salvalo e scrivimi qui».
È sufficiente un messaggio di poche parole per dare inizio a una delle forme di truffa più insidiose degli ultimi anni.
Il criminale si presenta come il figlio, la figlia, il nipote o un altro familiare della vittima, sostiene di avere perso, rotto o cambiato il telefono e costruisce progressivamente una situazione di emergenza. Dopo una prima fase apparentemente innocua, arriva la richiesta di denaro: bisogna acquistare urgentemente un nuovo smartphone, pagare una fattura, sbloccare un conto, effettuare un bonifico, ricaricare una carta oppure anticipare una somma che verrà restituita poco dopo.
La Polizia di Stato ha ripetutamente segnalato questa modalità, descrivendo proprio messaggi nei quali il sedicente figlio comunica il cambio del numero e, una volta conquistata la fiducia della vittima, chiede bonifici, ricariche o altri trasferimenti di denaro.
La caratteristica più importante della frode è che il criminale non deve necessariamente violare il telefono della vittima o il sistema informatico della banca. Gli basta riuscire a far credere al genitore che dall’altra parte dello schermo vi sia realmente suo figlio.
È quindi, prima ancora che una frode tecnologica, una forma particolarmente efficace di social engineering.
Il meccanismo psicologico: creare un’identità credibile prima di chiedere denaro
Il truffatore raramente inizia immediatamente chiedendo migliaia di euro.
Prima costruisce la relazione.
Comunica il presunto nuovo numero, chiede che venga salvato, invita il genitore a rispondere e utilizza informazioni generiche che possono adattarsi facilmente a moltissime famiglie.
Una volta che il destinatario scrive «ciao, tutto bene?» oppure utilizza spontaneamente il nome del figlio, il criminale acquisisce un’informazione preziosa.
Da quel momento può utilizzare proprio quel nome e proseguire la conversazione in maniera molto più credibile.
La vittima finisce quindi, involontariamente, per fornire al truffatore una parte delle informazioni necessarie a perfezionare l’impersonificazione.
Europol ha sottolineato nel 2026 che il social engineering sfrutta precisamente fiducia, familiarità ed emozioni e che i messaggi apparentemente provenienti da familiari costituiscono una delle tecniche più efficaci per abbassare le difese della vittima.
L’urgenza è il vero strumento della frode
Il presunto figlio deve sempre risolvere un problema immediatamente.
Ha il conto temporaneamente bloccato.
Non riesce ad accedere all’home banking dal nuovo telefono.
Deve comprare urgentemente un computer.
Deve pagare una riparazione.
È rimasto senza denaro.
Ha avuto un incidente.
Deve sostenere una spesa che non può rinviare.
Il racconto può cambiare, ma la struttura rimane costante: la vittima deve agire prima di avere il tempo di verificare.
La Polizia di Stato segnala espressamente che queste truffe fanno leva su un’emergenza emotiva e che la richiesta può sfociare in bonifici istantanei, ricariche di carte prepagate o pagamenti effettuati attraverso servizi di trasferimento di denaro.
La fretta non è quindi un elemento accessorio.
È parte integrante del raggiro.
Perché il truffatore dice di non poter parlare al telefono
Una delle obiezioni più naturali sarebbe telefonare al figlio.
Per questo il criminale deve eliminare preventivamente questa possibilità.
Il telefono è rotto.
Il microfono non funziona.
Il figlio è in riunione.
Si trova in un luogo dove non può parlare.
Ha poca batteria.
Può soltanto scrivere.
Ogni spiegazione serve a impedire il controllo più semplice e più efficace: contattare il familiare attraverso un numero già conosciuto.
Proprio questa è la raccomandazione formulata dalla Polizia di Stato: quando un presunto familiare scrive da un nuovo numero chiedendo denaro, bisogna cercare la persona attraverso i recapiti già conosciuti e verificare autonomamente la sua identità prima di effettuare qualsiasi pagamento.
Il messaggio può essere molto più credibile di quanto si immagini
Sarebbe un errore ritenere che queste frodi siano facilmente riconoscibili perché scritte male o costruite in modo approssimativo.
Il criminale può conoscere il nome del figlio.
Può sapere dove vive.
Può ricavare dai social network informazioni sulla famiglia, sull’università frequentata, sul lavoro, sui viaggi o sulle relazioni personali.
Può adattare il linguaggio durante la conversazione sulla base delle risposte ricevute.
Europol evidenzia che nel 2026 l’intelligenza artificiale permette inoltre di automatizzare la raccolta di informazioni pubblicamente disponibili e personalizzare i messaggi di social engineering, rendendoli progressivamente più credibili.
La regola di sicurezza non può quindi essere semplicemente «se il messaggio è scritto male è una truffa».
Un messaggio perfettamente scritto può essere ugualmente falso.
Il prossimo sviluppo: voce clonata e messaggi vocali artificiali
La truffa del figlio potrebbe diventare ancora più sofisticata attraverso l’utilizzo dell’intelligenza artificiale.
Un criminale può tentare di ricostruire una voce utilizzando materiale audio disponibile online e produrre messaggi vocali artificiali.
Questo significa che, progressivamente, neppure il semplice ascolto di una voce apparentemente familiare potrà essere considerato una verifica assoluta.
Europol segnala espressamente che l’intelligenza artificiale sta amplificando la capacità dei criminali di imitare persone conosciute e rendere le tecniche di social engineering più convincenti.
La protezione deve quindi passare dalla percezione soggettiva dell’autenticità a un criterio molto più rigoroso: verificare la richiesta attraverso un canale indipendente.
Cosa fare quando arriva il primo messaggio
Quando arriva un messaggio del tipo «questo è il mio nuovo numero», la prima cosa da evitare è aggiornare immediatamente il contatto cancellando il vecchio recapito.
Occorre conservare il numero già conosciuto e utilizzarlo per verificare direttamente la situazione.
La soluzione più semplice consiste nel telefonare al vecchio numero del figlio.
Se non risponde, si può contattare un altro familiare, il coniuge, un amico o altra persona che possa verificarne le condizioni.
L’obiettivo è uscire dal circuito informativo controllato dal presunto figlio.
Se ogni verifica viene effettuata utilizzando esclusivamente il nuovo numero indicato dal truffatore, sarà sempre quest’ultimo a fornire le risposte.
Bisogna formulare domande alle quali soltanto il vero familiare può rispondere?
Può essere utile, ma non dovrebbe costituire l’unico controllo.
Informazioni familiari apparentemente riservate possono essere state ricavate dai social network, da precedenti violazioni di dati o persino dalle risposte della stessa vittima.
Una domanda personale può quindi aumentare la sicurezza, ma il metodo migliore rimane la verifica attraverso un contatto indipendente.
Il principio elaborato nelle raccomandazioni di Europol è proprio questo: la familiarità del messaggio non garantisce l’identità di chi lo invia.
Se il presunto figlio chiede soldi, bisogna interrompere immediatamente l’operazione
La richiesta di denaro rappresenta il momento nel quale la situazione deve essere trattata come potenzialmente fraudolenta.
Non importa quanto plausibile appaia la spiegazione.
Prima di effettuare un bonifico, una ricarica o qualsiasi altra operazione è necessario verificare direttamente con il vero familiare.
Questa regola deve essere applicata soprattutto quando vengono chiesti pagamenti verso conti intestati a soggetti diversi dal figlio.
È frequente che il truffatore fornisca una giustificazione:
«È il conto del mio amico».
«Sto usando il conto della mia ragazza».
«Il mio è bloccato».
«È il conto del negozio».
«È il conto del collega che mi sta aiutando».
Proprio la presenza di un beneficiario sconosciuto dovrebbe rendere ancora più urgente la verifica.
Dal 9 ottobre 2025 il nome del beneficiario può essere controllato dalla banca
Dal 9 ottobre 2025 opera nell’area euro un presidio particolarmente importante: la Verification of Payee, prevista dal Regolamento (UE) 2024/886.
Per i bonifici ordinari e istantanei interessati dalla disciplina, la banca verifica in tempo reale la corrispondenza tra il nome del beneficiario inserito dal cliente e l’intestatario dell’IBAN.
L’esito può indicare corrispondenza, mancata corrispondenza, corrispondenza parziale oppure impossibilità di effettuare il controllo.
Questa novità è particolarmente importante proprio nella truffa del falso figlio.
Se scrivo il nome di mio figlio e l’IBAN appartiene a uno sconosciuto
Immaginiamo che il truffatore si presenti come Luca Rossi e comunichi alla madre un IBAN intestato in realtà a Mario Bianchi.
La madre inserisce nel bonifico come beneficiario «Luca Rossi».
Il sistema dovrebbe segnalare una mancata corrispondenza.
La vittima dispone quindi, prima del pagamento, di un elemento oggettivo che contraddice il racconto del falso figlio.
In quel momento bisogna interrompere l’operazione.
Un truffatore può tentare di spiegare l’incongruenza sostenendo che il conto appartiene a un amico o che il proprio conto è temporaneamente inutilizzabile.
Proprio questa spiegazione deve aumentare, e non diminuire, il sospetto.
La Verification of Payee non garantisce però che il beneficiario sia onesto
Il sistema non certifica la legittimità della richiesta di pagamento.
Verifica soltanto la corrispondenza tra nome e IBAN.
Se il criminale fornisce alla vittima il vero nome dell’intestatario del conto utilizzato per ricevere la frode e la convince a inserire quel nominativo, il controllo può restituire un risultato positivo.
La VoP non sa che il pagamento deriva da una truffa.
Di conseguenza, un risultato di corrispondenza non significa «beneficiario affidabile».
Significa soltanto «il nome indicato corrisponde all’intestatario di quell’IBAN».
Se il pagamento è già stato effettuato bisogna contattare immediatamente la banca
Quando la vittima comprende di avere trasferito denaro a un falso figlio, il tempo diventa il fattore principale.
Occorre contattare subito la propria banca utilizzando esclusivamente canali ufficiali e comunicare che il bonifico deriva da una frode.
Se l’ordine non è stato ancora definitivamente eseguito, può essere possibile impedirne il completamento.
Se il denaro è già arrivato al beneficiario, la banca può tentare di attivare le procedure interbancarie di richiamo e recupero.
Bisogna agire prima che il conto utilizzato dal truffatore venga svuotato.
Il bonifico istantaneo crea difficoltà particolari
Le organizzazioni criminali preferiscono spesso pagamenti immediatamente disponibili.
La Banca d’Italia ricorda che il bonifico istantaneo, diversamente da quello ordinario, è immediato e irrevocabile nel momento stesso in cui viene disposto.
Ciò significa che il trasferimento può arrivare al destinatario in pochi secondi.
L’irrevocabilità tecnica non significa però che sia inutile contattare la banca.
Occorre comunque chiedere l’immediata attivazione delle procedure antifrode e di recupero e fornire l’IBAN utilizzato dal truffatore.
Se le somme sono ancora disponibili sul conto, la tempestività della segnalazione può essere decisiva.
Se ho effettuato personalmente il bonifico al falso figlio, la banca deve rimborsarmi?
Qui occorre essere particolarmente precisi.
Se il genitore ha aperto personalmente l’applicazione bancaria, inserito l’IBAN indicato dal truffatore, scelto l’importo e autorizzato il bonifico, ci troviamo normalmente davanti a una frode da manipolazione del pagatore.
Il pagamento è stato materialmente disposto dal titolare, benché la volontà economica sia stata determinata da un raggiro.
La Banca d’Italia distingue espressamente questa fattispecie dalle operazioni non autorizzate e spiega che l’autenticazione forte è meno efficace proprio quando il criminale convince la stessa vittima a superare correttamente i controlli di sicurezza.
In questo caso, il rimborso della banca non è automatico.
Essere vittima di truffa e avere diritto al rimborso bancario sono due questioni diverse
La persona è certamente vittima del criminale.
Questo non implica automaticamente che la banca debba sopportare la perdita.
Se il cliente ha ordinato personalmente un bonifico verso l’IBAN ricevuto, l’intermediario ha normalmente eseguito un ordine apparentemente valido.
Per ottenere il rimborso dalla banca occorre quindi individuare un’autonoma ragione di responsabilità dell’intermediario.
Può essere necessario verificare, per esempio, se la Verification of Payee fosse stata correttamente effettuata, quali avvisi siano stati mostrati, se il pagamento fosse macroscopicamente anomalo rispetto alla normale operatività del cliente e se siano stati rispettati gli specifici obblighi applicabili.
Non esiste una regola secondo la quale ogni genitore ingannato su WhatsApp debba essere automaticamente rimborsato dalla banca.
Se invece il truffatore accede al conto ed effettua lui il bonifico
La situazione cambia radicalmente.
Il falso figlio può non limitarsi a chiedere denaro.
Può convincere la vittima a comunicare credenziali, OTP o codici che gli permettano di entrare nell’home banking oppure registrare un nuovo dispositivo.
Se successivamente è il criminale a disporre autonomamente un bonifico, il pagamento può costituire una vera operazione non autorizzata.
In tal caso entra in gioco la disciplina degli articoli 10, 11 e 12 del d.lgs. n. 11/2010.
Per le operazioni non autorizzate il sistema è molto più favorevole al cliente
Quando il cliente disconosce una vera operazione non autorizzata, l’intermediario deve normalmente procedere al rimborso immediatamente e comunque entro la fine della giornata operativa successiva alla conoscenza o alla segnalazione dell’operazione, salve le specifiche eccezioni previste dalla legge.
Spetta alla banca dimostrare la corretta autenticazione, registrazione e contabilizzazione.
La mera utilizzazione delle credenziali o dello strumento di pagamento non è necessariamente sufficiente a dimostrare che il cliente abbia autorizzato l’operazione.
La banca può opporre, nei casi previsti, il dolo o la colpa grave dell’utente, ma deve fornirne la prova.
La Banca d’Italia ribadisce questi principi nelle proprie informazioni dedicate alle truffe nei pagamenti.
E se il genitore ha comunicato un codice OTP al falso figlio?
Anche qui non esiste un automatismo.
Se il truffatore convince il genitore a comunicare un codice e successivamente utilizza quel codice per effettuare autonomamente un pagamento, bisogna stabilire quale fosse la funzione dell’OTP e che cosa dicesse esattamente il messaggio della banca.
Un codice accompagnato dalla frase «codice di verifica» presenta un contenuto informativo diverso rispetto a un messaggio che affermi chiaramente: «codice per autorizzare un bonifico di 5.000 euro a favore di Mario Bianchi».
La comunicazione di un OTP può assumere grande rilevanza ai fini della colpa grave, ma non significa automaticamente che qualsiasi successiva operazione debba essere considerata autorizzata.
La truffa del figlio può quindi trasformarsi in una frode bancaria vera e propria
La prima fase riguarda l’impersonificazione.
La seconda può riguardare il trasferimento di denaro.
La terza, in alcune varianti, consiste nell’acquisizione delle credenziali bancarie.
Il falso figlio può dire:
«Non riesco a entrare nel mio conto, devo fare una verifica usando il tuo».
Oppure può inviare un collegamento che conduce a una pagina fraudolenta.
La vittima inserisce credenziali e codici credendo di aiutare il familiare.
Da quel momento il criminale dispone di informazioni che possono essere utilizzate per operazioni ulteriori.
È quindi essenziale, quando ci si accorge della frode, non controllare soltanto il pagamento già effettuato ma l’intera sicurezza dell’home banking.
Bisogna verificare immediatamente tutte le operazioni del conto
Se sono state comunicate credenziali, dati della carta, OTP o informazioni di accesso, è opportuno controllare tutti i movimenti recenti.
Devono essere verificati bonifici, pagamenti con carta, ricariche, eventuali nuovi beneficiari e modifiche delle impostazioni di sicurezza.
È inoltre opportuno chiedere alla banca di verificare l’eventuale associazione di nuovi dispositivi.
Le operazioni che il cliente non ha effettivamente disposto devono essere formalmente disconosciute.
Se è stata effettuata una ricarica su una carta prepagata
La truffa del falso figlio utilizza frequentemente carte prepagate.
La Polizia di Stato ha documentato casi nei quali la vittima veniva invitata proprio a effettuare una ricarica presso un esercizio commerciale, ricevendo dal criminale numero della carta e altri dati.
Una volta effettuata la ricarica e resa disponibile la somma, il recupero può essere difficile.
Occorre comunque contattare immediatamente l’emittente della carta o il prestatore utilizzato per il pagamento e segnalare la frode, fornendo tutti i dati della transazione.
Parallelamente devono essere coinvolte le autorità, perché l’identificativo della carta destinataria può costituire un elemento importante nelle indagini.
Se il denaro è stato consegnato attraverso un servizio di money transfer
Il principio della tempestività vale ancora di più.
Se la somma non è stata ancora riscossa dal destinatario può esistere uno spazio per bloccare l’operazione secondo le condizioni del servizio.
Se invece è stata già incassata, il recupero diventa più complesso.
È necessario contattare immediatamente il prestatore utilizzando i canali antifrode ufficiali e conservare ricevuta, identificativo del trasferimento e informazioni del beneficiario.
Non bisogna cancellare la conversazione WhatsApp
Quando la vittima scopre l’inganno, la reazione emotiva può portarla a eliminare immediatamente la chat.
È invece una delle prove più importanti.
La conversazione permette di ricostruire il modo nel quale il truffatore ha costruito l’identità, la richiesta formulata, l’IBAN comunicato, le giustificazioni fornite e la sequenza temporale.
Occorre conservare screenshot che mostrino anche il numero telefonico, le date e gli orari.
Quando possibile è utile preservare integralmente la conversazione utilizzando gli strumenti disponibili nell’applicazione, senza alterarne il contenuto.
Anche il numero telefonico deve essere conservato
Non bisogna limitarsi a fotografare le singole frasi.
È particolarmente importante documentare il numero utilizzato dal truffatore.
L’immagine del profilo e il nome visualizzato possono essere modificati rapidamente.
Il numero rappresenta invece un dato investigativo più utile, pur potendo essere riferito a SIM ottenute fraudolentemente o a soggetti diversi dall’organizzatore della frode.
Devono essere conservati anche eventuali IBAN, numeri di carte, indirizzi email e nominativi utilizzati.
Bloccare e segnalare il contatto viene dopo la conservazione delle prove
Dopo avere documentato la conversazione, è opportuno bloccare il numero e utilizzare gli strumenti della piattaforma per segnalare il profilo fraudolento.
Questo può contribuire a limitare ulteriori contatti.
Prima, però, occorre assicurarsi di avere conservato le informazioni necessarie.
Il blocco del contatto impedisce al criminale di continuare a manipolare la vittima, ma non deve comportare la perdita della documentazione utile alla denuncia o al reclamo bancario.
Bisogna avvertire immediatamente il vero figlio
L’avviso non serve soltanto a tranquillizzare il genitore.
Può essere necessario verificare se l’identità del familiare sia stata semplicemente inventata oppure se il suo vero account WhatsApp sia stato compromesso.
Sono situazioni differenti.
Nel classico schema del “nuovo numero” il criminale utilizza un’utenza completamente diversa e finge di essere il figlio.
In altri casi può riuscire a prendere controllo di un vero account e inviare richieste ai contatti della vittima.
Se esiste il sospetto di compromissione dell’account autentico, il titolare deve immediatamente mettere in sicurezza il proprio profilo, verificare i dispositivi collegati e utilizzare le procedure di recupero e sicurezza previste dal servizio.
Se il vero account del figlio è stato compromesso, la truffa diventa molto più credibile
È una situazione particolarmente pericolosa.
Il messaggio arriva dalla stessa conversazione utilizzata da anni.
Il nome è corretto.
La fotografia è quella vera.
La cronologia precedente può essere visibile.
La vittima ha quindi molte più ragioni per credere che la richiesta sia autentica.
Sul piano probatorio, questa circostanza deve essere accuratamente documentata perché dimostra una sofisticazione della frode molto maggiore rispetto al semplice messaggio proveniente da un numero sconosciuto.
Presentare denuncia rapidamente
Quando il truffatore ha ottenuto denaro o ha tentato concretamente di ottenerlo, è opportuno rivolgersi tempestivamente alle Forze di polizia.
La denuncia dovrebbe contenere la ricostruzione cronologica dell’intera vicenda e tutta la documentazione disponibile.
Nelle frodi finanziarie la tempestività assume particolare importanza perché l’IBAN, il numero della carta o altri dati possono consentire di seguire il movimento delle somme.
La Polizia di Stato raccomanda espressamente di segnalare questi episodi e di conservare le informazioni necessarie all’identificazione della condotta fraudolenta.
Dal punto di vista penale siamo normalmente davanti a una truffa
Lo schema presenta tipicamente gli elementi dell’articolo 640 c.p.
Il criminale utilizza artifici e raggiri, assume l’identità di un familiare, induce la vittima in errore e la convince a compiere un atto di disposizione patrimoniale che procura un ingiusto profitto con corrispondente danno.
Dal 2024 l’articolo 640 contempla inoltre specificamente, al numero 2-ter del secondo comma, la fattispecie della truffa commessa a distanza attraverso strumenti informatici o telematici idonei a ostacolare la propria o altrui identificazione. Il quadro della procedibilità deve comunque essere verificato in concreto alla luce delle circostanze effettivamente contestabili.
La qualificazione penale precisa dipenderà dalla modalità concreta della frode.
Può rilevare anche la sostituzione di persona
Quando il criminale assume l’identità del figlio e induce la vittima a credere di comunicare con quella specifica persona, può venire in considerazione anche l’articolo 494 c.p. sulla sostituzione di persona, in presenza dei relativi presupposti.
La norma punisce chi, al fine di procurare a sé o ad altri un vantaggio o recare ad altri un danno, induce qualcuno in errore sostituendo illegittimamente la propria all’altrui persona o attribuendosi un falso nome, stato o qualità avente effetti giuridici.
Il rapporto tra le diverse fattispecie penali dovrà naturalmente essere valutato sulla concreta struttura della condotta e sulle regole relative al concorso o all’assorbimento dei reati.
Se viene violato l’account WhatsApp o l’home banking possono emergere ulteriori reati
Quando il criminale non si limita a impersonare il familiare, ma accede abusivamente a un sistema informatico protetto, può assumere rilevanza anche l’articolo 615-ter c.p.
La norma punisce l’accesso abusivo a un sistema informatico o telematico protetto da misure di sicurezza e, dopo le modifiche introdotte dalla legge n. 90/2024, prevede un sistema sanzionatorio rafforzato per varie ipotesi aggravate.
Possono inoltre venire in rilievo, secondo la concreta modalità utilizzata, la frode informatica e le norme relative all’indebito utilizzo degli strumenti di pagamento.
La denuncia dovrebbe quindi descrivere i fatti senza preoccuparsi eccessivamente di attribuire personalmente una qualificazione penalistica definitiva, che spetterà all’autorità procedente.
La persona anziana merita particolare attenzione, ma l’età non produce automatismi
La truffa del falso figlio colpisce frequentemente genitori e nonni perché sfrutta proprio il legame affettivo.
La vulnerabilità della vittima può assumere rilievo anche penalistico quando le concrete circostanze integrino la minorata difesa prevista dall’articolo 61, n. 5, c.p.
L’età avanzata, però, non dovrebbe essere trattata come un automatismo assoluto.
Occorre verificare se, nelle circostanze concrete, le condizioni personali, il luogo, il tempo o le modalità dell’azione abbiano realmente agevolato il criminale.
Se il genitore ha disposto volontariamente il bonifico, la denuncia non obbliga automaticamente la banca al rimborso
Questo punto è molto importante.
La denuncia dimostra che il cliente afferma di essere stato vittima di una frode e consente l’avvio delle indagini.
Non trasforma però automaticamente un bonifico personalmente disposto in un’operazione bancaria non autorizzata.
Sono due piani diversi.
La responsabilità penale appartiene al truffatore.
L’eventuale responsabilità della banca dipende dalla disciplina dei servizi di pagamento e dagli specifici obblighi che l’intermediario avrebbe eventualmente violato.
Quando la banca può avere una responsabilità anche nel bonifico disposto dalla vittima
L’analisi deve essere effettuata caso per caso.
Dal 9 ottobre 2025 è indispensabile controllare innanzitutto la Verification of Payee.
Se il genitore aveva indicato il nome del figlio e l’IBAN apparteneva a un soggetto completamente diverso, bisogna verificare quale warning sia stato restituito dal sistema.
Occorre inoltre esaminare eventuali anomalie del pagamento.
Si pensi a un pensionato che non effettua normalmente bonifici e che improvvisamente trasferisce 15.000 euro a un nuovo beneficiario.
La sola anomalia non determina automaticamente la responsabilità della banca, ma può entrare nella valutazione dell’adeguatezza dei sistemi antifrode.
Se la banca ha segnalato chiaramente il mismatch e il cliente ha proceduto comunque
La posizione del cliente diventa più difficile.
Se l’applicazione ha mostrato chiaramente che il nome del presunto figlio non corrispondeva all’intestatario dell’IBAN e la vittima ha ugualmente confermato il pagamento sulla base delle spiegazioni del truffatore, sarà necessario tenere conto di questo elemento.
Il sistema di sicurezza aveva infatti evidenziato precisamente l’incongruenza.
Ciò non impedisce il tentativo di recuperare materialmente le somme attraverso il recall o le indagini penali, ma può incidere sulla possibilità di attribuire alla banca la perdita economica.
Se la VoP obbligatoria non è stata correttamente eseguita
La situazione può essere opposta.
Il Regolamento (UE) 2024/886 attribuisce alla verifica del beneficiario una funzione preventiva precisa.
Quando l’intermediario non adempie correttamente agli obblighi previsti e da questa violazione deriva un trasferimento verso un beneficiario errato, possono emergere specifiche conseguenze in materia di responsabilità.
La Banca d’Italia ha richiamato l’attenzione proprio sull’obbligatorietà del servizio dal 9 ottobre 2025.
Una pratica relativa a una truffa WhatsApp pagata con bonifico nel 2026 dovrebbe quindi acquisire sempre questo dato.
Il truffatore può chiedere più pagamenti consecutivi
Un elemento tipico è la progressione.
Dopo avere ottenuto il primo bonifico da 1.000 euro, il falso figlio comunica che serve un’ulteriore somma.
Poi emerge una nuova emergenza.
La prima richiesta riuscita dimostra che la vittima si fida e il criminale tenta di massimizzare il profitto.
Per questo, appena emerge il dubbio, non bisogna limitarsi a interrompere l’ultimo pagamento.
Occorre verificare tutte le transazioni già effettuate e informare immediatamente la banca dell’intera sequenza.
Il falso figlio può chiedere anche documenti e credenziali
La frode non deve essere valutata soltanto in relazione alle somme già pagate.
Il criminale può aver ottenuto fotografia della carta d’identità, codice fiscale, dati della carta di pagamento o altre informazioni personali.
Questi dati possono essere utilizzati per tentare ulteriori frodi.
La vittima deve quindi ricostruire esattamente quali informazioni abbia trasmesso e adottare le misure necessarie per proteggere gli strumenti coinvolti.
Attenzione alla seconda truffa: “possiamo recuperare i suoi soldi”
Dopo avere perso denaro, una persona è particolarmente vulnerabile a una nuova promessa.
Può essere contattata da presunti investigatori, consulenti, hacker o società specializzate che dichiarano di avere già individuato le somme e chiedono un pagamento anticipato per sbloccarle.
È la cosiddetta recovery scam.
Il desiderio di recuperare rapidamente quanto perso può indurre la vittima ad effettuare un secondo pagamento.
Qualsiasi soggetto che affermi di avere recuperato denaro e chieda preventivamente criptovalute, ricariche o trasferimenti verso conti personali deve essere sottoposto a verifiche estremamente rigorose.
Non bisogna provare a “intrappolare” da soli il truffatore
Dopo aver scoperto il raggiro, qualcuno può essere tentato di continuare la conversazione per ottenere informazioni.
Può essere utile conservare le comunicazioni già ricevute, ma iniziative improvvisate possono indurre il criminale a cancellare account, abbandonare il numero o spostare rapidamente il denaro.
Quando vi sono somme rilevanti o dati finanziari identificabili, è preferibile coordinare le iniziative con la banca e le autorità competenti.
Come deve essere impostato il reclamo alla banca
Se è stato effettuato un pagamento, il reclamo deve descrivere esattamente la dinamica.
Bisogna precisare che il contatto è iniziato attraverso WhatsApp, indicare il numero utilizzato, spiegare l’identità impersonata, riportare le richieste formulate dal falso figlio e specificare chi abbia materialmente disposto ogni singola operazione.
Se alcuni pagamenti sono stati effettuati personalmente dal genitore e altri sono invece comparsi successivamente senza autorizzazione, devono essere distinti.
È essenziale evitare una ricostruzione generica nella quale tutte le operazioni vengano trattate allo stesso modo.
Operazioni personalmente disposte e operazioni successive non riconosciute possono convivere nella stessa truffa
Immaginiamo che la madre effettui volontariamente un primo bonifico di 1.500 euro al falso figlio.
Successivamente comunica, sempre nell’ambito dell’inganno, alcuni dati bancari.
Il criminale utilizza tali informazioni per effettuare autonomamente altri due pagamenti.
Il primo trasferimento può essere una frode da manipolazione del pagatore.
Gli altri due possono invece costituire operazioni non autorizzate.
Lo stesso episodio può quindi richiedere due differenti regimi giuridici di rimborso.
È uno dei motivi per cui la ricostruzione tecnica delle singole transazioni è indispensabile.
Se la banca respinge il rimborso
Quando vengono contestate operazioni bancarie e l’intermediario rifiuta la restituzione delle somme, il cliente può presentare un reclamo formale.
Per le controversie sui servizi di pagamento la banca deve normalmente rispondere entro quindici giornate lavorative, salvo le specifiche circostanze eccezionali previste dalla disciplina.
Se la risposta non è soddisfacente, può essere valutato il ricorso all’Arbitro Bancario Finanziario.
Nel 2025 le controversie legate agli utilizzi fraudolenti degli strumenti di pagamento, comprese phishing, spoofing, smishing e vishing, hanno raggiunto il 37% dell’intero contenzioso ABF, a conferma della rilevanza ormai strutturale di questa materia.
L’ABF non rimborsa semplicemente perché la persona è stata truffata
Anche davanti all’Arbitro occorre dimostrare una responsabilità dell’intermediario.
Se il bonifico è stato disposto personalmente dalla vittima, il semplice fatto che l’altra persona mentisse sulla propria identità può non essere sufficiente.
Il problema deve essere collegato a una concreta violazione bancaria.
Diversa è l’operazione realmente non autorizzata, nella quale l’intermediario deve dimostrare il corretto funzionamento dell’autenticazione e può essere chiamato a rimborsare secondo il d.lgs. n. 11/2010.
La Banca d’Italia distingue espressamente le frodi nelle quali il criminale dispone direttamente il pagamento da quelle in cui manipola il cliente inducendolo a pagare.
Un caso pratico: “mamma, ho cambiato numero” e nessun pagamento ancora effettuato
La madre riceve il messaggio e il presunto figlio le chiede 1.200 euro.
Prima di pagare chiama il vecchio numero e parla con il vero figlio.
In questo caso la frode viene interrotta prima della perdita patrimoniale.
La conversazione dovrebbe comunque essere conservata e segnalata, soprattutto quando contenga IBAN, carte o altri dati utilizzabili per individuare il circuito fraudolento.
Il numero dovrebbe essere bloccato dopo avere raccolto le informazioni necessarie.
Un secondo caso: bonifico ordinario appena disposto
La madre trasferisce 3.000 euro.
Cinque minuti dopo parla con il vero figlio e comprende la frode.
Deve contattare immediatamente la banca.
Se l’ordine è ancora tecnicamente fermabile, il pagamento può essere bloccato.
Se è già stato eseguito, bisogna richiedere immediatamente il tentativo di recupero e procedere con la denuncia.
Per un pagamento effettuato nel 2026 va verificato anche l’esito della VoP.
Un terzo caso: bonifico istantaneo
Il denaro viene trasferito mediante bonifico istantaneo.
La somma è arrivata al beneficiario praticamente subito.
La revoca ordinaria non è più disponibile, ma devono essere immediatamente attivati banca, procedure antifrode e autorità.
Il fatto che il pagamento sia istantaneo rende il recupero più difficile, non giuridicamente impossibile.
Se i fondi vengono individuati prima della loro dispersione, possono ancora esistere strumenti utili.
Un quarto caso: l’IBAN non corrisponde al nome del figlio
Prima del pagamento, la banca comunica che il nome indicato non corrisponde all’intestatario dell’IBAN.
Il presunto figlio afferma che il conto appartiene a un amico.
In una situazione del genere la scelta corretta è interrompere immediatamente il pagamento e contattare il familiare attraverso un recapito già conosciuto.
Il warning VoP rappresenta precisamente un’informazione costruita per evitare che una incoerenza di questo genere venga ignorata.
Un quinto caso: il criminale effettua autonomamente il pagamento
La madre non effettua alcun bonifico.
Seguendo le istruzioni del falso figlio comunica però credenziali che permettono al truffatore di accedere al conto.
Compare successivamente un trasferimento di 8.000 euro.
Qui la situazione deve essere immediatamente qualificata come possibile operazione non autorizzata.
Il pagamento deve essere disconosciuto e la banca deve fornire le evidenze di autenticazione previste dalla disciplina.
Un sesto caso: ricarica effettuata in tabaccheria
La vittima riceve i dati di una carta e effettua una ricarica in contanti.
Comprende la frode soltanto dopo essere tornata a casa.
Il recupero può essere particolarmente difficile perché la somma può essere resa immediatamente disponibile.
La ricevuta deve essere conservata e il prestatore del servizio e le Forze di polizia devono essere contattati immediatamente.
Numero della carta, codice della transazione, luogo e orario della ricarica diventano elementi investigativi essenziali.
La migliore prevenzione è una regola familiare concordata prima della truffa
Una delle difese più efficaci consiste nello stabilire in famiglia una procedura semplice.
Una richiesta improvvisa di denaro proveniente da un nuovo numero non viene mai eseguita prima di una verifica attraverso un recapito già conosciuto.
Per richieste importanti si può concordare anche una parola o una domanda familiare riservata, pur ricordando che questa cautela non deve sostituire il contatto indipendente.
La sicurezza funziona meglio quando la regola viene stabilita prima della situazione di emergenza.
La truffa sfrutta il fatto che aiutare un figlio appare più importante che controllare un IBAN
È proprio questo l’elemento umano che rende lo schema così efficace.
La vittima non si trova nella mentalità di chi sta facendo un investimento o acquistando un prodotto.
Crede di aiutare una persona amata.
La normale prudenza economica viene temporaneamente sostituita da un’urgenza familiare.
Il truffatore utilizza la relazione affettiva per modificare la percezione del rischio.
Per questo la vittima non deve essere liquidata come semplicemente “ingenua”: la qualità della frode deve essere valutata concretamente, soprattutto quando il raggiro utilizzi dati personali, account compromessi o strumenti di impersonificazione sofisticati.
Conclusioni: nella truffa del falso figlio la prima difesa è interrompere la catena della fiducia
La cosiddetta “truffa WhatsApp del figlio” è un esempio paradigmatico delle nuove frodi digitali.
Il criminale non ha necessariamente bisogno di violare un sistema bancario.
Gli basta convincere il genitore che il messaggio proviene da una persona amata.
Il primo segnale è quasi sempre un cambiamento apparentemente innocuo: «ho un nuovo numero».
Segue la costruzione dell’urgenza.
Infine arriva la richiesta economica.
La regola di prevenzione più efficace consiste nell’interrompere questa sequenza prima del pagamento: non utilizzare soltanto il nuovo numero per verificare l’identità, ma contattare il familiare attraverso un recapito già conosciuto o attraverso un altro canale indipendente. È precisamente la condotta raccomandata dalla Polizia di Stato.
Se il denaro è già stato trasferito, bisogna agire immediatamente.
La conversazione WhatsApp deve essere conservata; devono essere documentati numero, IBAN, carta o altri strumenti utilizzati; la banca o il prestatore di pagamento devono essere avvertiti senza ritardo; deve essere tentato il blocco o il recupero dell’operazione e la frode deve essere denunciata alle autorità.
Sul piano bancario, la distinzione fondamentale è una sola.
Se è stato il genitore a disporre personalmente il bonifico perché credeva di pagare il figlio, ci troviamo normalmente davanti a una frode da manipolazione del pagatore e il rimborso da parte della banca non è automatico.
Se invece è stato il truffatore a effettuare autonomamente il pagamento dopo avere sottratto credenziali o preso il controllo dell’account, può trattarsi di un’operazione non autorizzata, con applicazione del più favorevole regime previsto dal d.lgs. n. 11/2010.
Dal 9 ottobre 2025, inoltre, ogni bonifico deve essere analizzato anche sotto il profilo della Verification of Payee: se il nome del presunto figlio e l’intestatario dell’IBAN non coincidevano, occorre verificare quale avvertimento sia stato mostrato al cliente prima dell’autorizzazione.
La formula più importante da ricordare è quindi molto semplice:
un familiare autentico può avere un’emergenza; ma un’emergenza autentica può sempre sopportare i pochi minuti necessari per verificare con chi stiamo realmente parlando.
Nelle truffe WhatsApp quei pochi minuti rappresentano spesso la differenza tra un tentativo fallito e migliaia di euro definitivamente trasferiti a un criminale.
Scopri di più da ADICU aps
Abbonati per ricevere gli ultimi articoli inviati alla tua e-mail.